研究对象
按中亚区域经济合作(CAREC)范围:巴基斯坦、乌兹别克斯坦、哈萨克斯坦、阿富汗、阿塞拜疆、土库曼斯坦、塔吉克斯坦、吉尔吉斯斯坦、格鲁吉亚、蒙古。
PUBLICATION OVERVIEW
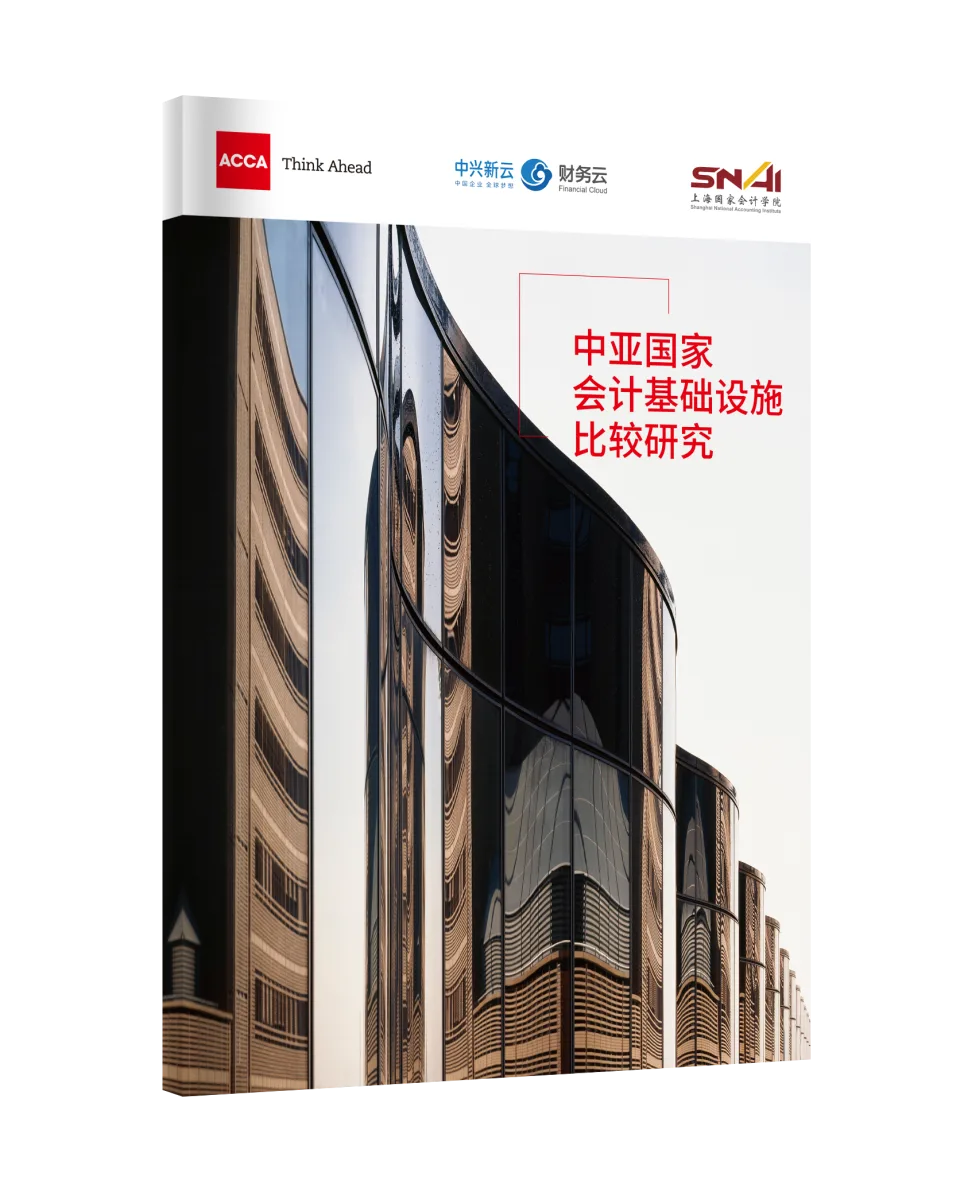
《中亚国家会计基础设施比较研究》于2019年7月10日发布,由上海国家会计学院、中兴新云与ACCA联合研究。报告围绕会计基础设施展开国别比较,为理解跨境经营中的财务制度与能力建设提供研究材料。
研究按报告采用的中亚区域经济合作(CAREC)范围,覆盖巴基斯坦、乌兹别克斯坦、哈萨克斯坦、阿富汗、阿塞拜疆、土库曼斯坦、塔吉克斯坦、吉尔吉斯斯坦、格鲁吉亚和蒙古。这里的十国指该报告界定的研究对象。
报告首先比较政治、经济、法律等会计环境;继而考察国际财务报告准则的采纳、准则内容及制定机构;再分析会计人才体系,并形成结论与建议。这一结构帮助读者把国别差异放回其制度和人才基础中理解。
研究讨论以财务共享服务为基础,推动战略财务与业务财务发展,并从会计科目、会计政策、流程、系统、数据五个方面理解统一管理。企业可以据此梳理跨国经营中哪些基础需要协调,哪些国别差异需要保留。
报告对应2019年的制度与研究环境。用于新的跨境经营安排时,具体会计准则、税制和监管要求仍需核对现行资料。更多研究与实践可从海外财务专题继续阅读。
RESEARCH EVIDENCE
按中亚区域经济合作(CAREC)范围:巴基斯坦、乌兹别克斯坦、哈萨克斯坦、阿富汗、阿塞拜疆、土库曼斯坦、塔吉克斯坦、吉尔吉斯斯坦、格鲁吉亚、蒙古。
政治环境、经济环境、法律环境。
给到中亚投资的中资企业、给中国政府和专业机构、给中亚国家会计人才体系建设。
统一会计科目、会计政策、流程标准、信息系统和数据标准(中兴新云总裁陈虎序言)。
CORE FRAMEWORK
CONTENTS
RESEARCH TEAM
本页介绍出版物的研究范围与阅读方向,内容对应原报告或专刊的研究年份。
FROM INSIGHT TO ACTION
留下您关注的议题或需求,与中兴新云进一步交流。