增值税专用发票是反映企业经济活动的重要会计凭证,也是兼记销货方纳税义务和购货方进项税额的合法证明,连接着企业与众多交易对象。而基于纸票管理的诸多不便、政府政策的重视支持与数字技术的变革创新,增值税电子专用发票的推广势在必行。随着2020年9月宁波增值税电子专用发票试点工作的开展,电子专票进入试点推广阶段。
纸质专票流程与三方需求
增值税纸质专用发票的生命周期分为三个阶段:生产阶段、开具阶段、入账阶段。
在生产阶段,印刷厂生产发票并运输至各税务机关;
在开具阶段,开票企业向税务机关申领发票并写入税控专用设备,交易发生时开具发票并打印邮寄给受票方;
在入账阶段,受票企业获取邮寄的发票后,经发票查验完成提单报账、领导审批、财务审核、入账付款、单据关联归档一系列操作。
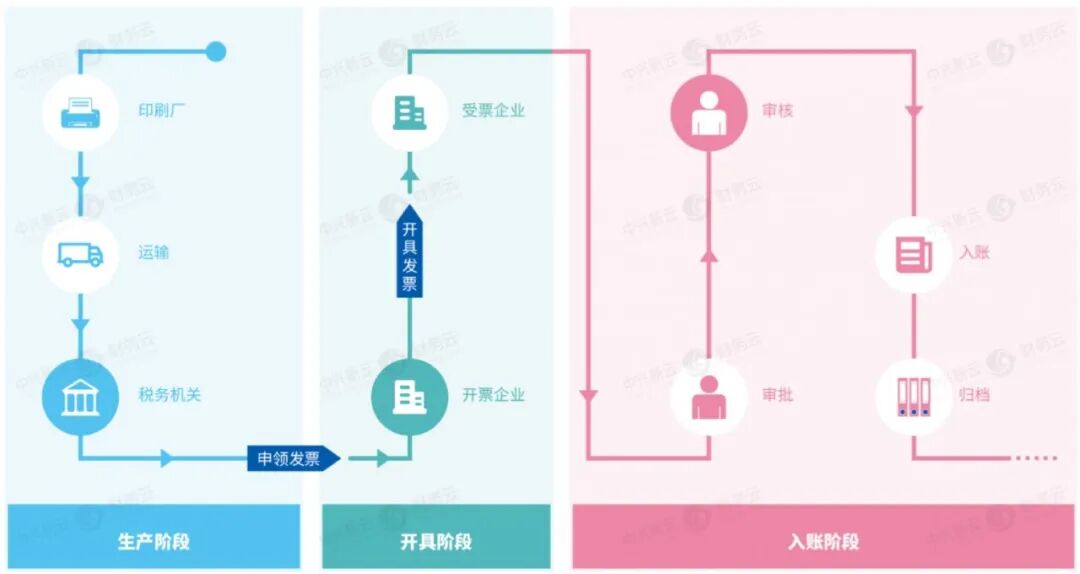
纸质专用发票全生命周期
纸质专票基于载体的限制,极大影响了其生命周期的流转速度,对税务机关、开票企业和受票企业多方管理都存在许多痛点和挑战。
税务机关——耗费资源大、发票管理难、税局监管难
纸质发票的生产、运输与保管需要纸张、印刷及仓储等资源投入。
在实际纸质专票的领购、开具等环节上,纸质载体的限制使得很多不规范的行为没有得到及时遏止,增加了发票管理的难度,削减了发票法律凭证的地位。
线下纸质专票流转会使得税务机关无法对发票流转的全过程实时监控,导致税收征管与实际市场过程脱节,出现发票内容与企业实质经营行为不一致的现象,带来税源监控困难、税收流失风险等问题。
开票企业——开具发票难、业财数据脱节、成本费用高
企业开具增值税专用发票时需要手动录入客户的单位名称、纳税人识别号、地址电话、开户行及账号信息等,手工录入和核对环节较多,影响开票效率。
纸质样式导致企业很难全面采集前端业务数据,导致业财数据脱节。
纸质专票的开具、流转与管理还涉及打印、邮寄、保管和人工处理等成本。
受票企业——流转速度慢、内部审核难、归档存储难
纸质专票需要经过交付与传递,流转速度可能影响受票企业的报账及付款周期。
纸质专票的查验、认证、核算需要耗费大量的人力成本,发票管理效率低且风险高。
纸质载体保存传递过程中易丢失毁损,发票归档存储环节的合规性和完整性难以保证;而且多个地方的实物票据集中存储,数量大,管理成本高,借阅困难,也容易因缺乏系统化管理而带来风险。
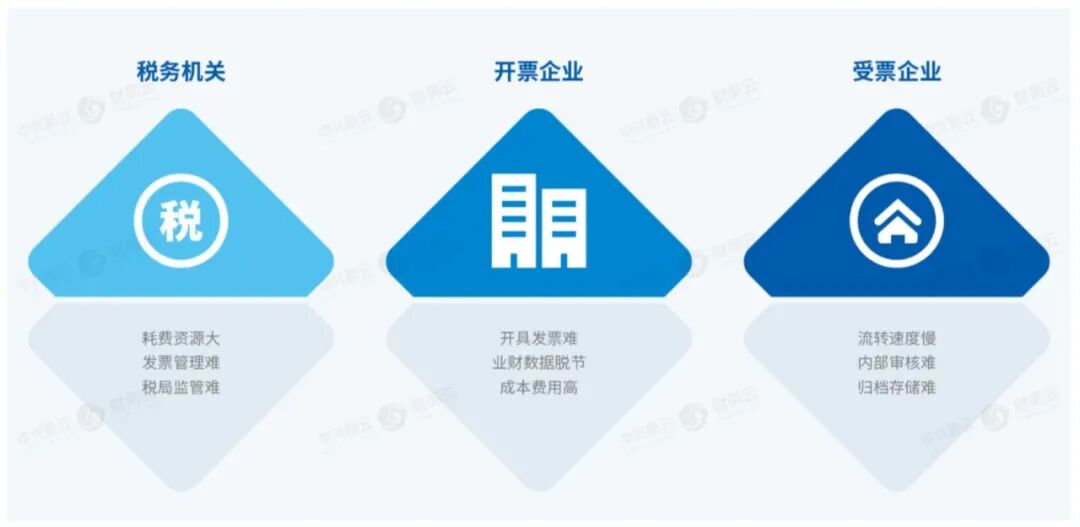
纸质专票存在痛点
2012—2020年的政策脉络
发票是国家审计、税务机关执法检查的重要依据,始终受到政府严格重视和监管。随着数字化技术在各行各业快速融合发展,政府也在积极主动地寻求着数字化途径为发票行业带来新的突破,持续解决行业问题,引导行业健康发展。
电子发票的探索之路走了近8年的时间。
2012年2月 ,国家发改委等发布的《关于促进电子商务健康快速发展有关工作的通知》中表示为积极发展电子商务,开展网络(电子)发票应用试点,标志着电子发票正式启航。
2013年 国家财政部印发的《企业会计信息化工作规范》明确了企业内部生成的会计凭证、账簿和辅助性会计资料,在满足一定条件情况下可以不输出纸质资料,为后来将电子会计资料纳入会计档案范围奠定基础。
2015年 国家税务总局颁发正式公告,推动增值税电子发票系统开具电子普通发票,明确了增值税电子普通发票的地位,表明其“法律效力、基本用途、基本使用规定等与税务机关监制的增值税普通发票相同”。同年12月国家财政部和国家档案局联合发布《会计档案管理办法》也明确了满足规定的电子会计资料可仅以电子形式保存,由此电子发票实际落地应用迈出了关键性一步。
2016年3月 ,我国首次将“推行电子发票”正式写入“十三五”规划纲要,体现出国家层面对电子发票的积极态度。
随后2017年 和2018年 进入了电子发票高速发展阶段。
2019年8月 ,国务院办公厅印发《国务院办公厅关于促进平台经济规范健康发展的指导意见》(国办发〔2019〕38号),明确“2019年底前建成全国统一的电子发票公共服务平台,为纳税人提供免费的电子发票开具服务,加快电子发票的推广应用。尽快研究推进增值税专用发票电子化。”
2019年11月27日 ,李克强总理主持召开的国务院常务会议上明确提出“明年底前,实现增值税专用发票电子化和主要涉税事项网上办理”。自此,增值税专用发票电子化拉开序幕。
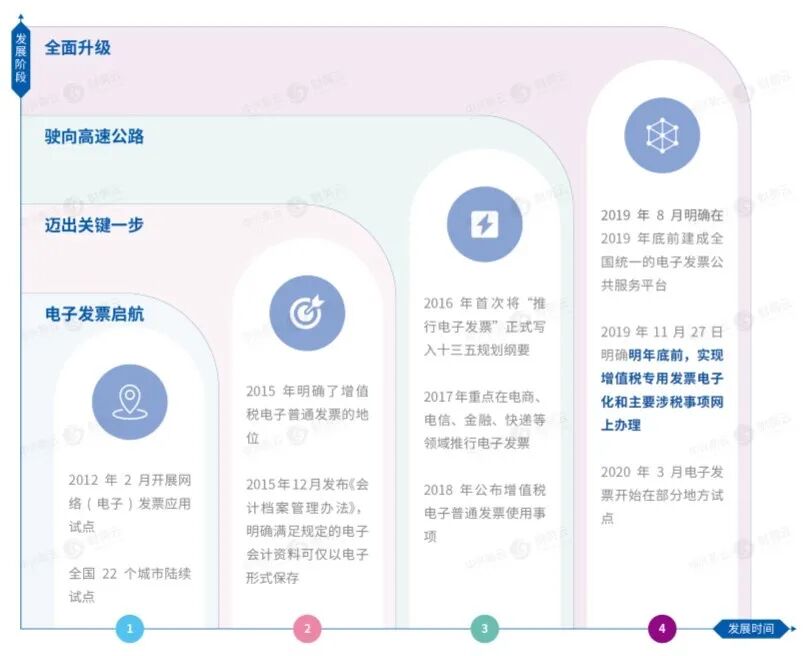
电子发票领域相关政策发展
当时的公共服务与技术安排
2019年3月,李克强总理在海口考察工作时了解到虽然当地税务部门提供的电子发票基础服务业务是免费的,但由第三方提供的某些服务依然存在不合理收费的现象。
基于这样的背景,在2019—2020年规范电子发票行业的过程中,税局端进行了四项主要的优化改进,这些举措不仅仅从根本上推动了当前增值税电子普通发票行业的健康发展,也为后续推进增值税专用发票电子化赋予了可能性,为发票全面电子化奠定了重要基础。具体优化改进的方面有:
第一项: 制定颁布了《企业自建和第三方电子发票服务平台建设标准规范》,明确了电子发票服务平台的业务功能及服务、技术、安全、运维、等保测评等要求,规定了54个电子发票服务平台数据交换信息项说明。
第二项: 将增值税发票选择确认平台升级为增值税发票综合服务平台,纳税人可以通过已加载税务数字证书的相关设备登录综合服务平台,对进项增值税发票进行选择、确认、签名、查询、认证等操作。
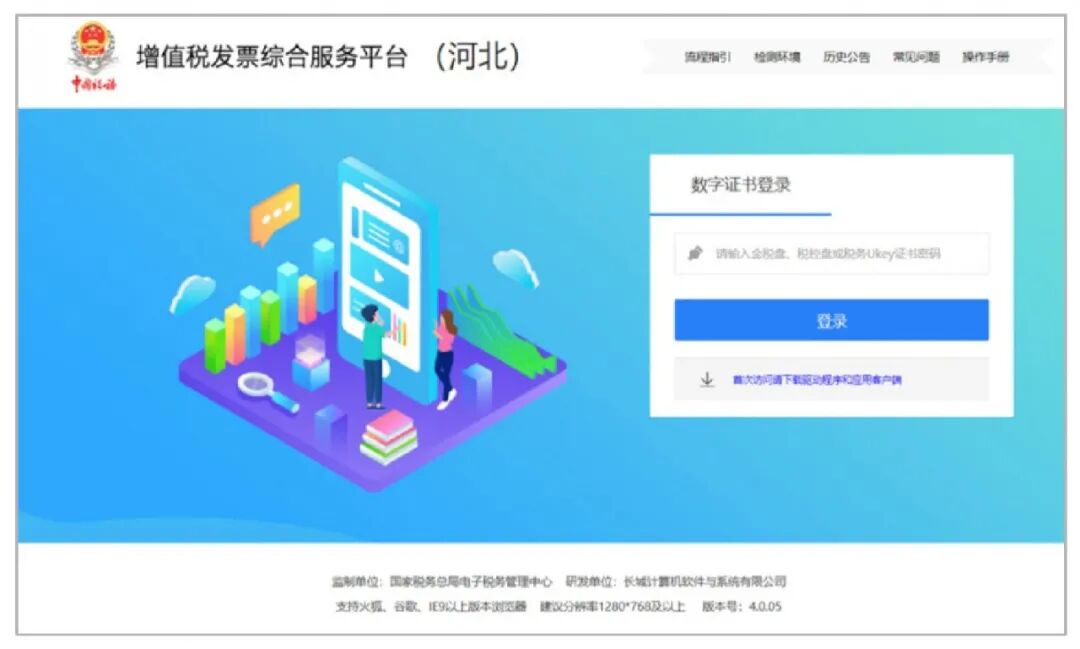
增值税发票综合服务平台界面
第三项: 上线了电子发票公共服务平台,为纳税人提供免费的电子发票开具、打印、交付、查询等公共服务。推行初期仅向需要开具增值税普通发票(包括纸质发票和电子发票)的新办纳税人提供服务,随着推广进程税务机关正在逐渐扩大公共服务平台的应用范围。同时国家税务总局明确表示纳税人通过增值税电子发票公共服务平台开具的增值税电子普通发票属于税务机关监制的发票,采用电子签名代替发票专用章,其法律效力、基本用途、基本使用规定等与增值税普通发票相同。
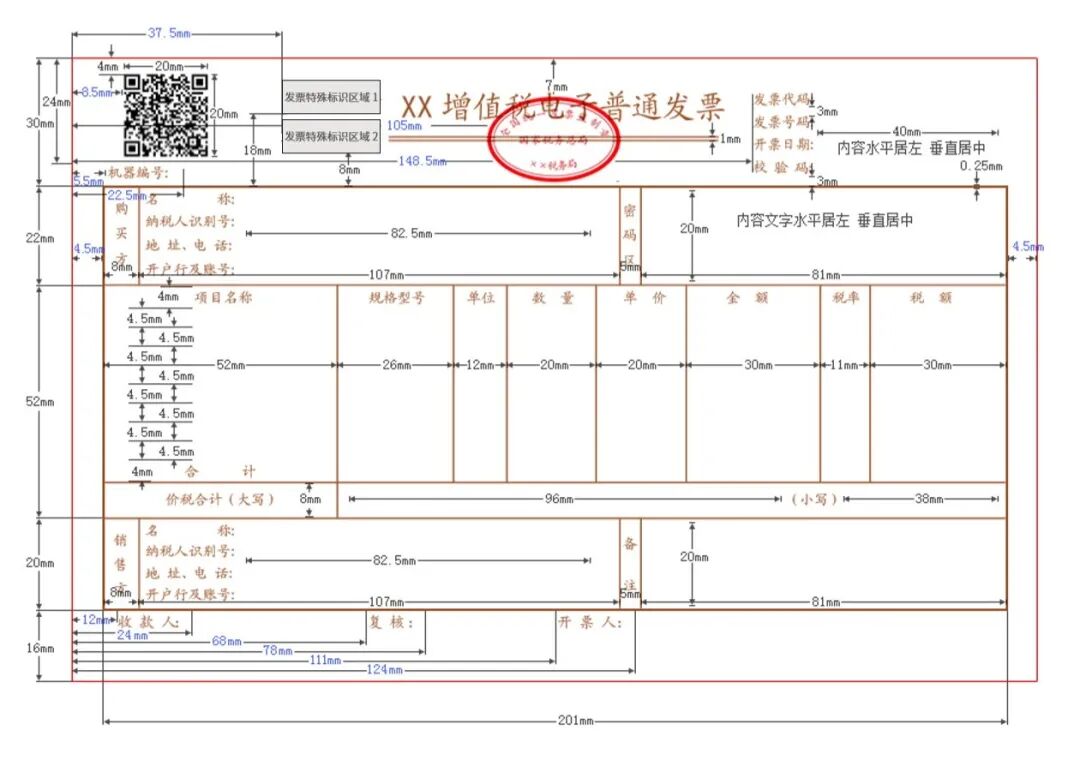
通过电子发票公共服务平台开具的增值税电子普通发票票样
第四项: 税务总局计划在部分地区先行先试,免费对新办企业发放税务UKey,为其提供安全可靠的增值税发票开具基础服务。纳税人免费领取税务UKey并安装开票客户端软件后,便无需另行向第三方购买金税盘、税控盘等税控专用设备,即可通过电子发票公共服务平台完成增值税发票的开具。
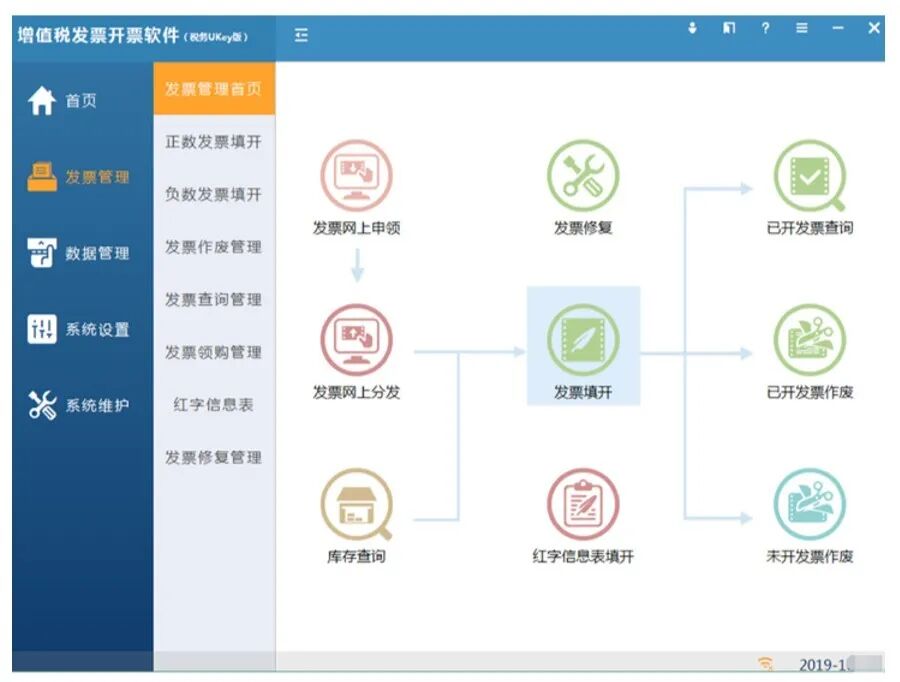
税务UKey版开票软件首页界面
同时,在2020年2月份,第一项工作有了更实质性的进展。各地税务机关颁布了关于企业自建和第三方电子发票服务平台接入验证工作的公告,明确企业自建和第三方电子发票服务平台选择新版税控服务器作为开票设备的接入验证工作。税务机关将通过开放局端安全代理接口,为纳税人个性化的发票管理业务场景实现全面数字化扫清障碍。
按照当时的推广安排和技术条件,企业可以根据自身情况选择税务UKey解决方案、通过新版税控服务器等硬件设备自建电子发票平台或在第三方电子发票服务平台进行托管三种不同的电子发票系统模式。三种模式的对比分析见下图,反映的是2020年的方案条件。
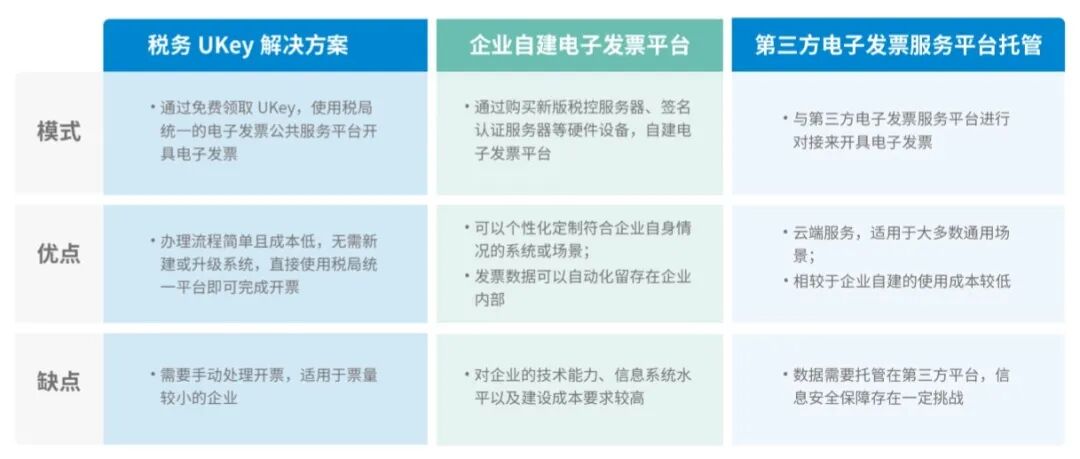
2020年原稿列示的三种电子发票系统模式对比
电子发票数据与流程改进
数字化浪潮席卷着全球各行各业,以“大智移云物”为代表的新兴技术正在改变着企业和行业的运作规律。数字技术变革给予了企业变革的动力,打破了企业创造价值的传统方式,在日新月异变化的规则面前,企业需要不断前进。“了解数字技术,让数字技术为我所用”成为了企业未来发展的新动能。
增值税专用发票中蕴含着企业重要的“数据宝藏”,企业需要牢牢抓住这些数据信息,不断分析利用,以数据为关键生产要素,在数字化浪潮中站稳脚跟。而大数据、区块链、云计算、云存储等新兴技术为电子专票数据的采集、分析、应用提供了技术土壤和实际保障。发票背后的信息可以进一步挖掘利用,通过将发票全票面信息汇总统计,实现多维查询、可视化分析展示,为企业提供实时多方位的风险预警和管理决策支持。
政策与后续阅读
国务院关于促进平台经济规范健康发展的指导意见 · 2020年专票电子化推广政策与官方解读 · 专票电子化与费用报销流程变革