2026年10月30日,第二十二届ACCA首席财务官峰会暨首届ACCA价值创造典范奖颁奖典礼在上海举行。峰会以“价值破局:周期重构下CFO的战略新锚点”为主题,汇聚CFO、CEO、行业决策者、投资专家与学界专家,共同探讨复杂经济环境下的企业价值创造。
本文整理自中兴新云总裁陈虎在本次峰会的主题演讲《AI时代的财务价值赋能——从记录到决策》。
AI时代的财务价值赋能——从记录到决策
陈虎
财务行业经历了三次重要变革:会计电算化将手工核算转变为计算机处理,ERP通过业财一体化实现业务活动发生后财务凭证的自动生成,财务共享服务则重新塑造了财务组织。从大模型的突破到智能体(Agent)的应用,人工智能正在推动财务行业的第四次变革。
如何理解AI带来的财务变革,可以从五个方面展开:一场智力革命、两项核心能力、三类工作模式、四项政策方向,以及五种关键素养。
一场智力革命:重新认识财务工作的价值
机械与电力替代了大量体力劳动,人工智能则进一步进入脑力劳动领域,会计等专业也将受到深刻影响。在学习、记忆、计算和快速输出方面,AI正在改变人们对专业能力的传统认识。
从积极的角度看,AI有助于将人从大量重复性的脑力劳动中解放出来,为探索新的工作内容提供条件。这也意味着,财务人员需要重新审视自身价值,将更多精力用于发现问题、分析判断和承担责任。这一变化可以理解为一场智力革命。
两项能力:应用开发与经验提炼
借助AI实现个性化应用开发
以往,财务人员提出信息系统需求后,需要由IT部门进行开发,实现周期较长、成本较高,部分个性化需求因此被放弃。标准化产品能够覆盖大量共性需求,但企业的文化、管理能力和竞争优势,往往体现在少量个性化需求中。如何实现这些差异化需求,是信息化建设需要解决的问题。
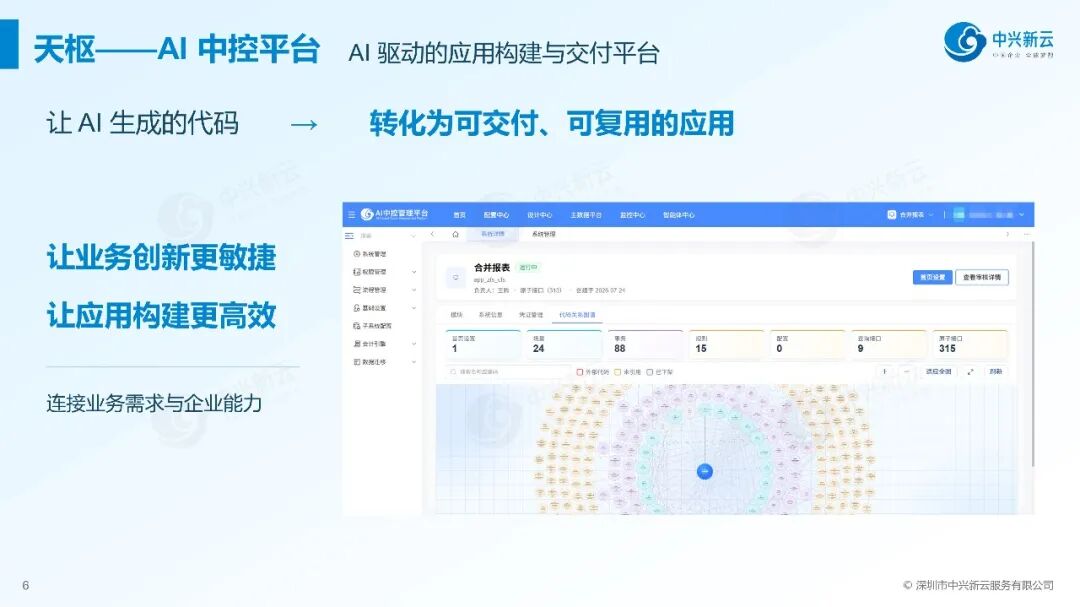
AI使财务人员有机会直接参与应用开发,拓展“财务+IT”的能力。其关键在于具备结构化、逻辑化和算法化思维,能够准确描述问题、拆解需求,再借助AI完成编码。例如,中兴新云推出的“天枢”AI中控平台,已支持业务人员自行构建应用,我们公司的财务人员利用该平台升级过去的标准系统,开发报表平台等,通过AI生成的代码将相关场景与事务连接起来。
将工作经验转化为可复用的技能
能够通过明确计算规则表达的工作,许多已经实现系统化,但涉及非结构化信息和复杂例外规则的工作,仍较多依赖个人经验。例如,企业需重点防范隐匿关联关系的隐性关联交易,这类要求虽然明确,在传统系统中却不容易实现。AI为识别相关信息、理解规则并完成处理提供了新的可能。
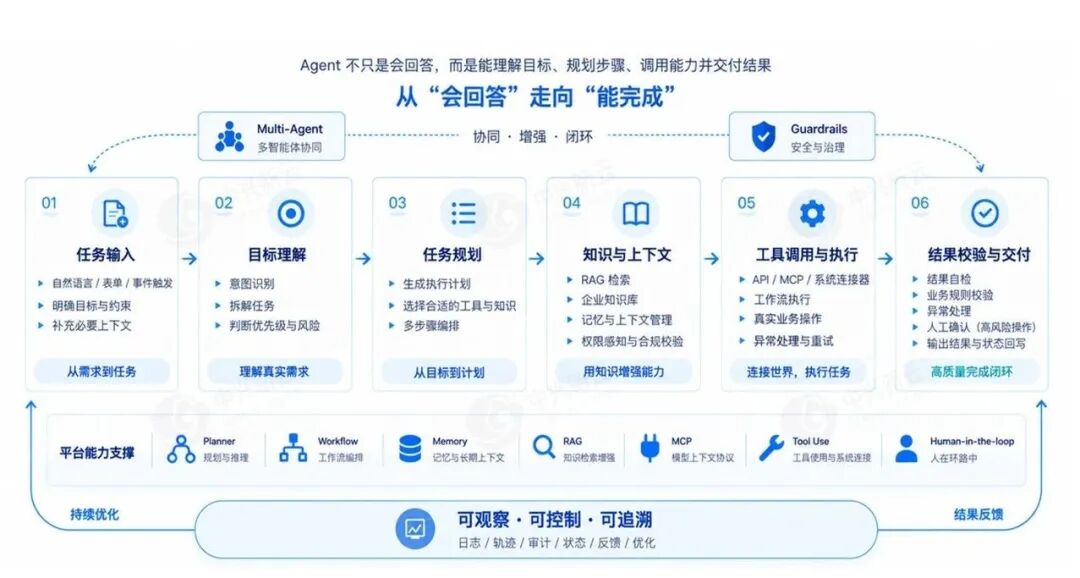
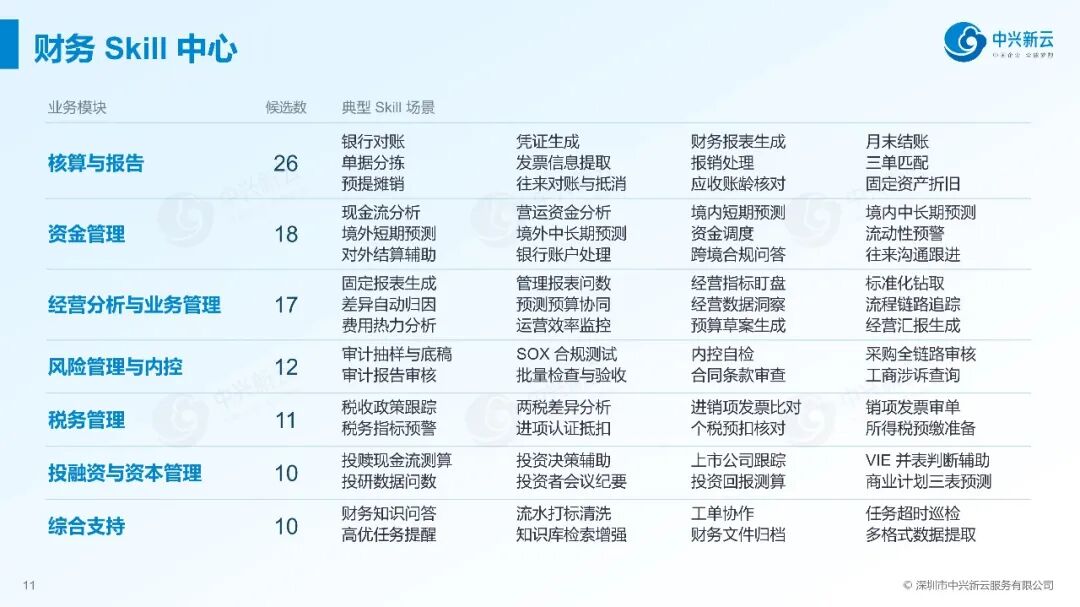
将个人积累的工作经验和处理方法提炼为可复用的技能(Skill),这一过程可以称为“蒸馏”。它使原本保存在个人头脑中的经验,能够被传承、迭代和优化。在实践中,我们组织财务管理团队与财务核算团队梳理、提炼经验,取得了较好的效果。以资金缺口预测为例,将预测经验与口径规则沉淀为可复用的Skill,结合司库系统最新资金余额、汇总业务部门回款与支出计划,可以输出不同口径下的资金缺口预测,并一键生成可视化看板。
目前,我们已将财务领域的工作过程提炼为一百多个Skill。未来,财务工作可以逐步实现系统化或Skill化,使原本依赖个人传授的经验能够持续传承、迭代和优化。
三类工作模式:AI+人、人+AI、人
根据工作性质,未来财务工作可以分为“AI+人”“人+AI”和由人承担的三种模式。
- “AI+人”适用于规则明确、重复性较高的基础工作,由AI承担主要任务,人参与异常复核与处理。这类工作既包括可量化、结构化的任务,也包括涉及非结构化信息、但处理要求能够明确的任务。
- “人+AI”适用于需要结合具体业务情境开展的工作,如个性化财务分析、税务筹划、运营规划和融资方案设计,由人主导,借助AI完成分析与处理。这类工作需要围绕实际问题作出判断。
- 由人承担的工作,主要是在信息不充分时发现问题、判断未来、作出决策并承担责任。涉及行为、心理和情感的复杂事项,也离不开人的沟通与共情。
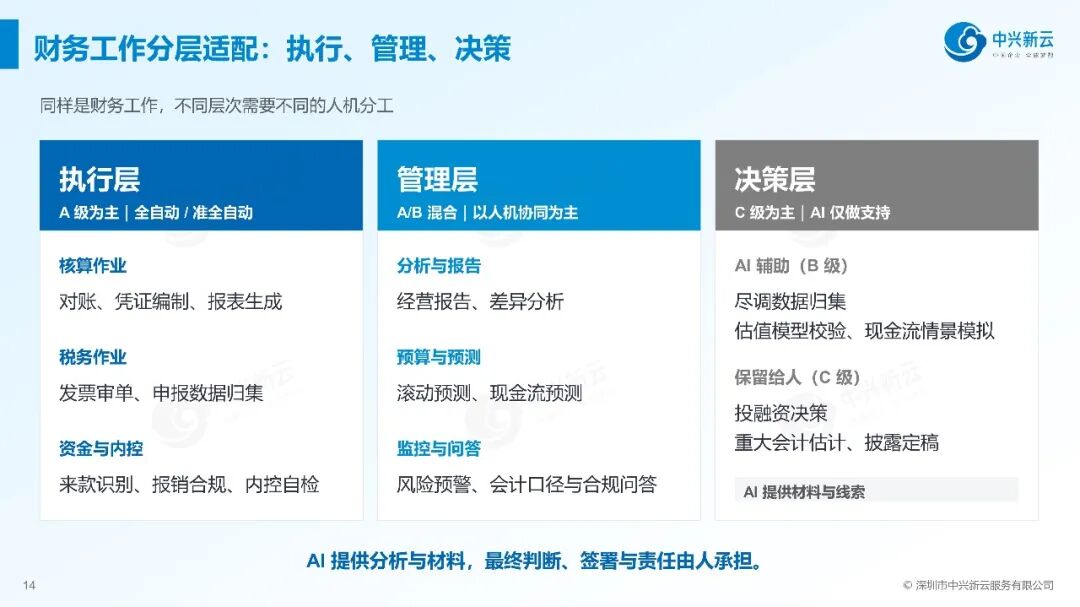
我们将财务工作拆分至176个工作细项、981个动作。按照执行、管理、决策三个层次,逐项梳理人机分工。对账、凭证编制、发票审核等执行作业,适合由AI承担主要任务;经营报告、差异分析、滚动预测和风险预警等管理工作,更适合人机协同;投融资决策、重大会计估计等事项,AI可以提供分析与材料,但最终判断、签署和责任仍须由人承担。
技术应用还将带来流程与组织的变化:工厂电气化初期,以电力替代蒸汽机主要提升了单个岗位效率,随后通过重构生产线,进一步改善整体效率,并逐渐催生新的应用。
财务领域也将经历类似变化,我将其概括为流程、岗位和专业的“折叠”。过去,受人的知识、时间和技能边界限制,企业将工作细分为不同流程和岗位,并按专业设置职能部门。随着AI承担更多基础工作,原来分散在不同岗位、不同专业中的任务可以重新组合,减少中间的协同与沟通环节。财务、人事、法务、商务等专业之间的边界也将随之调整,进而带来组织架构的变化。
因此,财务应用AI需要从单项作业提效,进一步转向工作流程与组织分工的重构。在这一过程中,财务人员也需要思考自身的角色:如何驱动AI完成工作,并在需要判断和决策时承担责任。
四项政策方向:立足当前任务,推动财务从记录走向决策
今年,财务领域有四项重要政策进展:年初,国务院国资委印发《关于推动中央企业加快财务数智化转型升级的指导意见》和《关于加强中央企业穿透式监管的指导意见(试行)》;6月,财政部印发《管理会计应用指引第804号——财务共享服务》;9月,财政部就《关于加快推进会计数智化工作的指导意见》公开征求意见。这些政策举措为企业深化财务转型、提升管理与监管能力指明了方向。
从更长远的角度看,AI可能带来的变化仍需要继续探索,财务的作用也将由记录进一步延伸至决策支持。第一代信息系统主要将业务搬到线上、留存历史记录,第二代系统进一步开展数据分析,第三代系统(DRP)则在此基础上,通过数字孪生和预测推演支持决策,并将推演结果转化为业务行动,推动财务从记录、分析走向决策与执行。
这一过程以业务事件产生的数据为基础,将数据、业务及相关规则组织为本体,进一步形成算法模型,再由模型支持业务判断与执行。以基于本体的企业模型为例,客户、合同、交易、发票、收付款等信息被组织为相互关联的数据模型,并通过动作、流程和规则与业务执行相衔接。这也是信息论和系统论在企业经营管理中的进一步应用。
五种素养,责任、判断、情商、创造力和远见
重新理解ACCA提出的“七商”,可以看到,专业和经验的作用方式正在发生变化。AI有望打破信息孤岛与部门壁垒,个人经验也可以转化为可传承的Skill。与此同时,责任、判断、情商、创造力和远见仍然重要,并将在未来更加凸显。
责任要求人在作出决策的同时承担相应后果。判断要求在复杂情境中保持独立分析、作出选择。情商体现为沟通、共情以及维系人与人之间情感联系的能力。创造力要求不局限于已有知识和多数人的选择,通过探索与实践检验新的可能。远见则体现为对尚未发生的变化作出判断。
随着部分现有工作被AI覆盖,还会出现当前尚未显现的新工作,更多人也将有机会承担管理者的角色。管理者的价值,在于方向不明时带领团队前行,遇到失败时主动承担责任,并通过情感和对未来的共同认识凝聚团队。
借助AI提升企业效率、释放社会活力,使工作、生活和学习更有意义,是财务人员探索未来、发现未知的重要方向。谢谢大家!