在过去两年,中兴新云连续对共享服务领域进行了深入调研。 财务共享服务为企业财务转型提供了先决条件,通过流程再造与技术创新,改变了分散低效的财务管理现状,在成本节约、合规内控、风险管理、业务拓展支撑以及企业变革推动等多个方面发挥了有效作用。在国家建设世界一流企业的进程中,中央企业将财务共享服务作为财务转型的重要手段,积极开展财务共享服务模式的研究和财务共享服务中心的建设。
2019年,中兴新云联合《中国会计报》、西安交通大学,聚焦于中央企业,研究96家央企财务共享服务中心建设状况。
以财务共享服务中心建设阶段来看,我们将中央企业共享服务的建设情况分为已建立、初步试点、规划中、未建立四种类型,如图1所示。
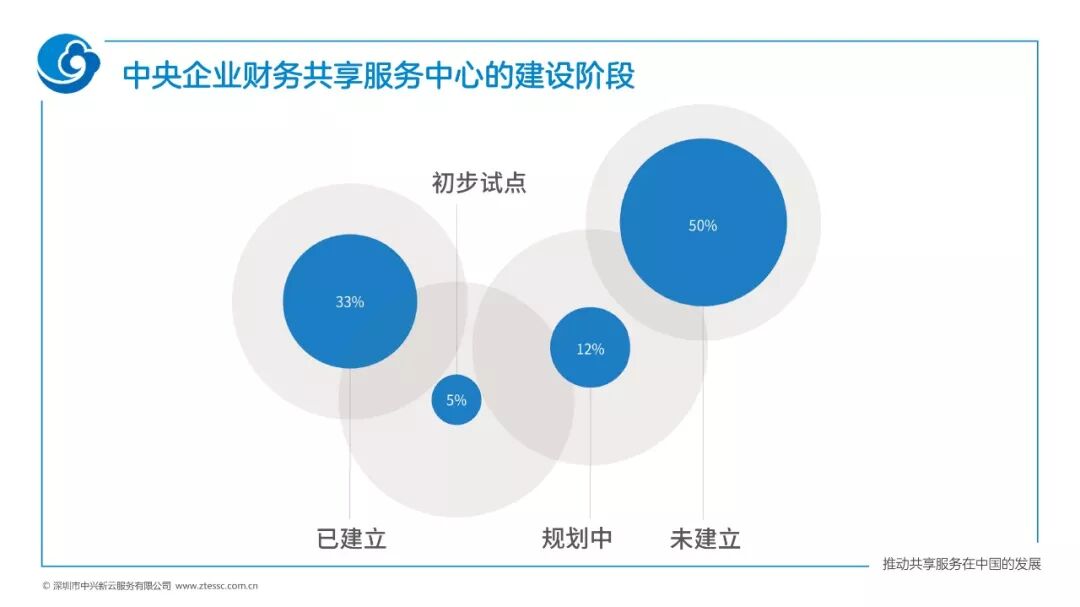
图1 央企财务共享服务中心建设阶段
(1)已建立 :即已完成集团或者多个下级单位财务共享服务中心的建设,并正式上线运营。96家中央企业中,32家企业已建立财务共享服务中心,比例达到33%,这一比例与2017年ACCA、中兴新云、通用(GE)全球运营联合发布的《2017中国共享服务领域调研报告》比例相比略低,报告显示在被调研的398家企业中,54%的企业已经建立了共享服务中心。
(2)初步试点 :在集团层面或者下级单位中,仅完成个别单位的试点工作,还未进一步推广;或者仅上线了信息系统,人员和业务还未集中。96家中央企业中,有5家企业属于此类别,占比5%。
(3)规划中 :集团或者下级单位已经启动财务共享服务中心项目,但还未正式上线。11家企业属于此类别,比例达到12%。
(4)未建立 :没有任何公开信息表明该企业建立了(或规划建立)财务共享服务中心。目前有48家央企未建立财务共享服务中心,占比50%。
本次调研关注中央企业财务共享服务建设模式,通过对标世界一流企业最佳实践,为央企财务共享服务中心的建设提供借鉴和参考。
调研报告已于2019年11月8日正式发布 ,本文为您解读报告的第一部分内容:中央企业建立财务共享服务中心的概况。
下文将从运营时间、战略布局、组织模式3个方面对已上线运营(含已建立与初步试点)的央企财务共享服务中心进行具体分析。
运营时间
相比外资企业,财务共享服务模式在中国企业中得到认可与应用晚了二十年,2005年萌芽,2013年以后进入快速发展阶段。对企业来说,财务共享服务是财务组织、业务流程、人员结构与信息系统四个方面的重要变革,通常需要1-2年的规划与建设周期,而大型企业集团则需要更长时间来进行可行性研究、方案规划、试点建设以及逐步推广。因此,央企的共享服务中心正式运营时间普遍较短。
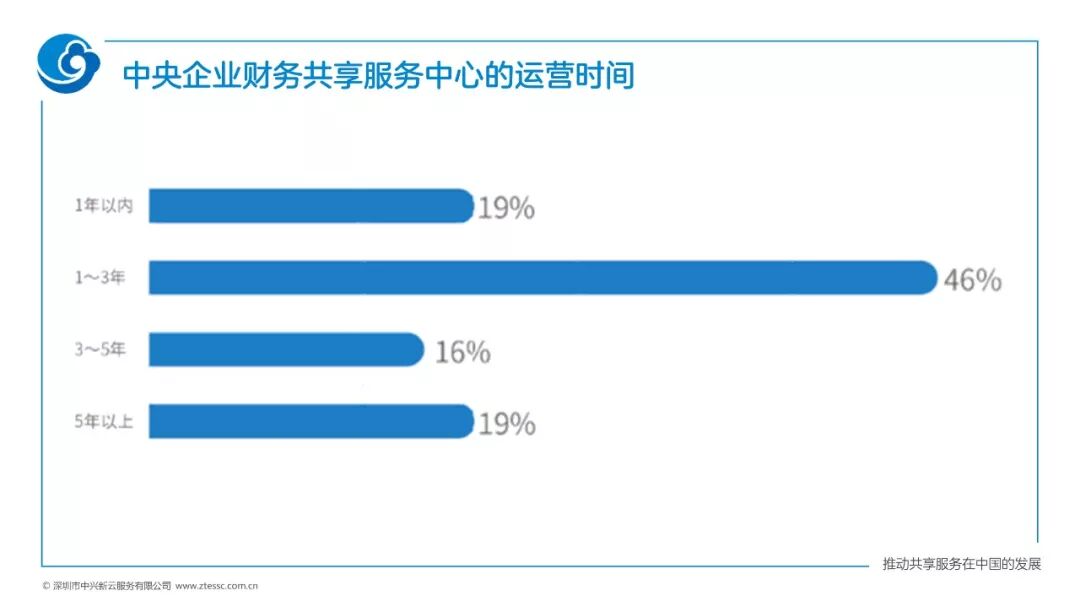
图2 央企财务共享服务中心运营时间概况
如图2所示,在已上线运营(含已建立和初步试点)的37家企业中,运营时间为1年以内的有7家企业,占比约19%;运营时间为1~3年的有17家企业,占比46%;运营时间为3~5年的有6家企业,占比约16%。运营时间超过5年的有7家,占比约19%。
战略布局
由于管控模式的差异,中央企业在建立共享服务中心时采用了不同的战略布局,本报告将其分为四类:集团层面建立统一的共享服务中心、按区域建立多共享服务中心、按业务板块建立多共享服务中心,以及下级单位单独建立共享服务中心。在已上线运营(含已建立和初步试点)的37家企业中四类建设模式所占比例如图3所示。
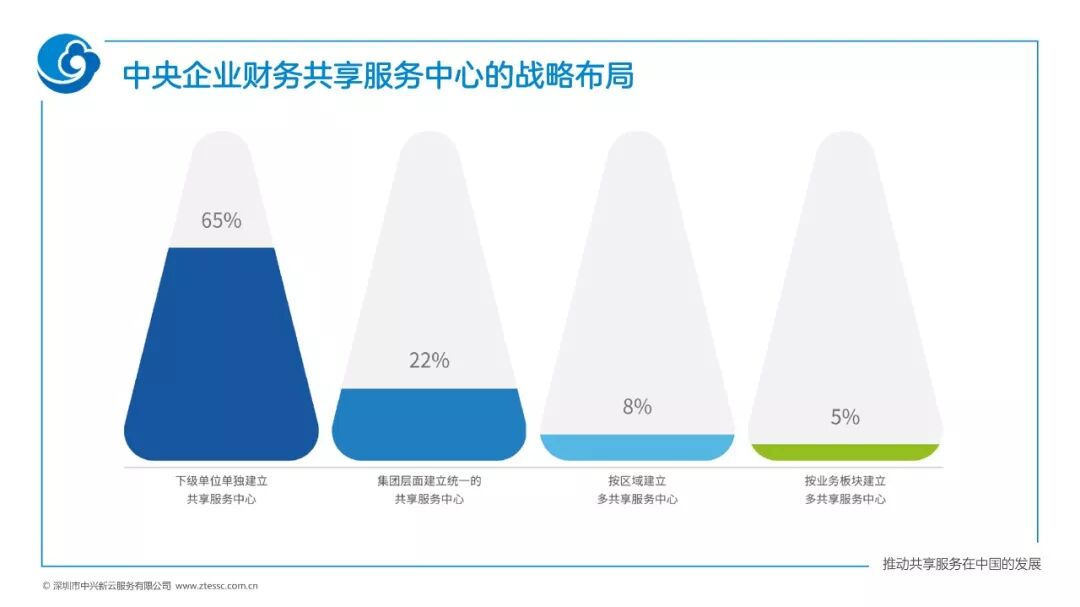
图3 央企财务共享服务中心战略布局分布概况
01
集团层面建立统一的财务共享服务中心:
集团统一的财务共享服务中心是指将整个集团各单位的财务流程集中至一个统一的共享服务中心来处理,服务于全集团所有的业务单位,通过业务流程再造和优化,为企业提供规范、高效的财务服务。业务单位的财务人员可以将精力聚焦于增值型的财务工作,帮助业务创造价值。
中央企业中有8家企业采用这种模式,占比约22%。
建立集团统一的财务共享服务中心,能够更好地发挥规模效应,有利于财务流程、数据标准、信息系统在整个集团的统一,也有利于最佳实践和业务创新在集团内深化应用。并且,由于统一的共享服务中心业务规模大、人员数量多、管理要求高,管理者有更强的动力应用多种管理工具和信息技术,来提升财务共享服务中心的运营管理和自动化水平。
这种模式下,财务共享服务中心在建设初期需要考虑全集团各个单位的业务差异化,需要进行长时间的深入调研,全面进行流程再造与信息系统规划设计,实施难度最大。
02
区域建立多个财务共享服务中心(集团统一管理):
将企业集团不同单位按照地理分布划分为不同的区域,将财务流程集中至就近区域的财务共享服务中心进行处理。
目前,有3家中央企业选择了这种模式,占比约8%。区域财务共享服务中心通常在企业业务单位比较集中的地区设立,也能够较为充分地实现规模经济。同时,由于共享服务中心靠近所服务的业务单位,沟通较为便利,在建设初期,人员的集中较为容易实现。
03
下级单位单独建立财务共享服务中心:
一些企业选择下级单位作为试点,实践财务共享服务模式,成功运营后逐渐推进财务共享服务在集团范围内的实施。
央企中有24家企业选择这种模式,占比约65%。同时,在7家运营时间超过5年的企业中,有6家企业属于这种模式。这种模式下,企业的各个业务单位可设计符合自身特点的业务流程,建设难度相对较小,能够在集团内部快速建立样板点,树立信心,有利于成功经验的迅速推广,但相比前两种方式,较难发挥规模效应。
04
按业务板块建立多个财务共享服务中心:
一些企业经营范围广、产业链复杂,建立集团统一的共享服务中心实施难度大,因而将业务性质相似的企业集中,建立业务板块财务共享服务中心。
中央企业中仅有2家选择了这种模式,占比约5%。这种模式易于进行同类业务流程的重构与优化,在同一业务板块中,财务共享服务模式易于复制和推广。
组织模式
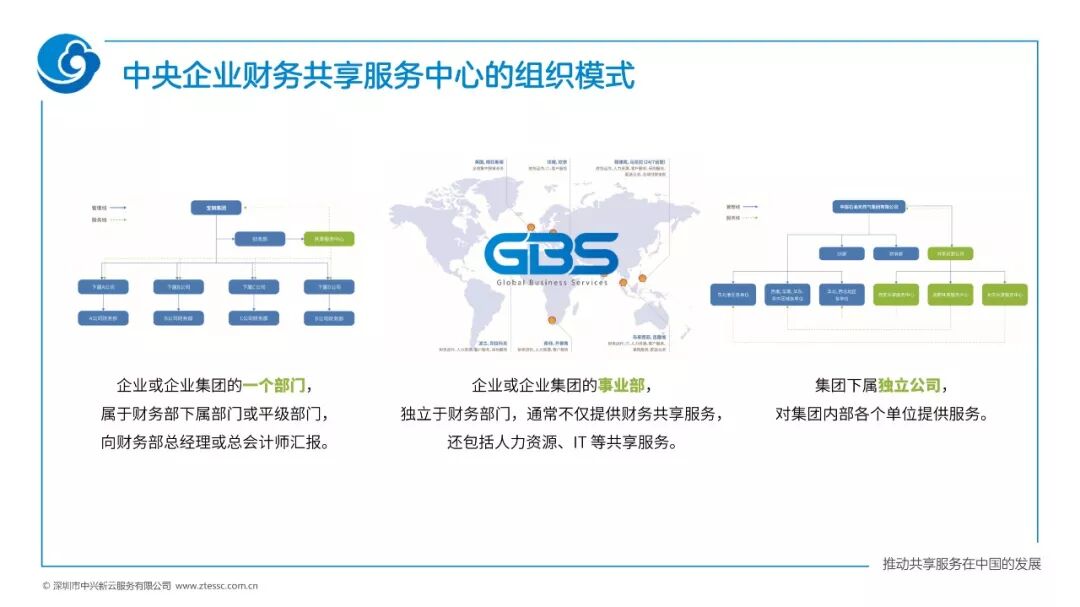
图4 央企财务共享服务中心组织模式概况
中央企业财务共享服务中心在集团或企业内部的组织模式可以分为三类:
(1)企业或企业集团的一个部门 ,属于财务部下属部门或平级部门,向财务部总经理或总会计师汇报。
(2)企业或企业集团的事业部 ,独立于财务部门,通常不仅提供财务共享服务,还包括人力资源、IT等共享服务,属于多职能中心。
(3)集团下属独立公司 ,对集团内部各个单位提供服务。这种模式下财务共享服务中心作为法人形式独立运营,需要与被服务对象签订服务水平协议并进行结算。
根据公开信息,大多数央企财务共享服务中心的模式是集团或下属单位的一个部门, 极少数已经成为独立公司,以法人形式运营,例如中国石化。成为独立公司之后,财务共享服务中心在战略规划、业务模式、人员招聘、资金预算、信息系统等方面拥有更多的自主权,也会更关注客户服务、流程优化等精细化管理方面的问题,这在一定程度上会促进共享服务中心降低成本、提高工作效率和服务质量。同时,共享服务中心也更有动力不断拓展业务范围,由财务共享服务中心向多职能共享服务中心发展。
下一期,财务云将带来《2019中国共享服务领域调研报告》系列解读之二:与世界一流企业财务共享服务中心的对标分析。