有效答卷
2021 年 6—8 月问卷,另有 8 次电话访谈;受访者有东盟当地财务或政府工作经验。
PUBLICATION OVERVIEW
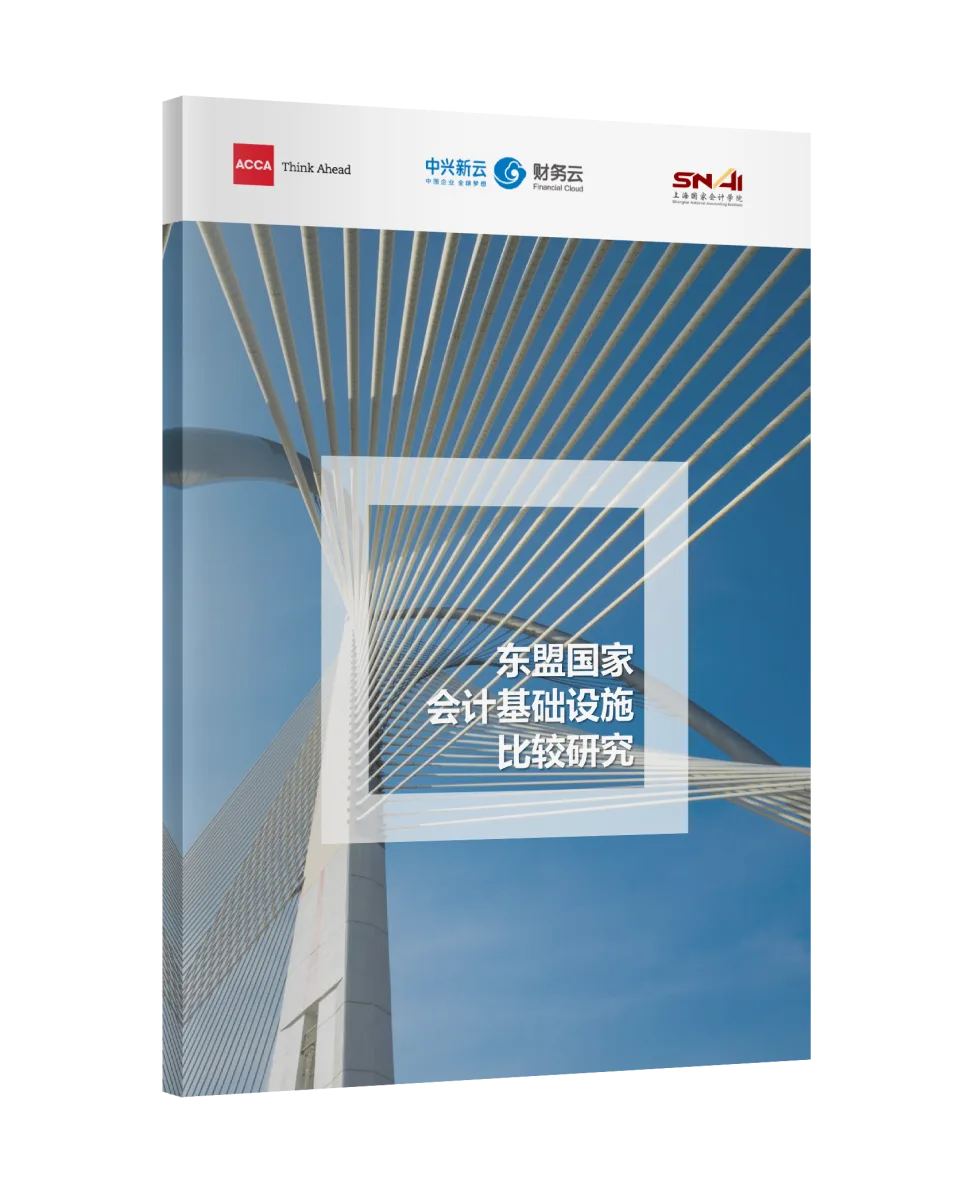
《东盟国家会计基础设施比较研究》于2021年10月24日发布,由中兴新云、上海国家会计学院与ACCA联合发布。报告按2021年的研究范围,以当时东盟十国为对象,比较影响企业财务工作的基础条件。
研究于2021年6月至8月收集59份有效答卷,并在同年8月开展8次电话访谈。受访者具备当地财务或政府相关工作经验,问卷与访谈为理解制度落地及实际工作环境提供补充。
报告围绕会计环境、会计准则、税制与税收风险、会计人才体系、数字技术环境展开。读者既可按国家了解整体背景,也可按某一维度比较跨国财务管理中的共同问题与差异。
会计基础设施不仅涉及准则文本,也涉及人才、制度执行与数字技术基础。结合这五个维度,可以更系统地思考企业进入不同经营环境时需要准备哪些财务能力。
报告反映2021年的研究范围和制度环境。涉及现行成员范围、税制或具体经营安排时,应结合最新权威资料核对。相关研究可与海外财务专题中的全球财务与共享服务内容对照阅读。
RESEARCH EVIDENCE
2021 年 6—8 月问卷,另有 8 次电话访谈;受访者有东盟当地财务或政府工作经验。
会计环境、会计准则、税制和税收风险、会计人才培养、数字技术环境。
要求使用、允许使用、趋同、未使用,据此比较东盟十国的准则采纳情况。
国际电信联盟 2017 年数据:新加坡第 18 名,中国第 80 名。
CORE FRAMEWORK
CONTENTS
RESEARCH TEAM
李扣庆、葛玉御、刘曜榘
钱毓益、邹思洋
赵旖旎、黄仁芬、童星
本页介绍出版物的研究范围与阅读方向,内容对应原报告或专刊的研究年份。
FROM INSIGHT TO ACTION
留下您关注的议题或需求,与中兴新云进一步交流。