2022年5月21日,在2022中国财务云创新大会·深圳峰会上,中兴新云联合ACCA(特许公认会计师公会)、厦门国家会计学院正式发布了《2022 年中国共享服务领域调研报告——迈向世界一流》 !
调研报告总结中国共享服务行业的发展历程,着重探讨世界一流共享服务中心的关键要素及主要特征,从战略定位、国际化、组织、人员、流程、技术与创新、运营管理、风险与合规、持续经营 九个维度,分析中国企业共享服务中心发展的现时特征和未来趋势,为中国企业打造世界一流共享服务中心提供新的视野与启发。
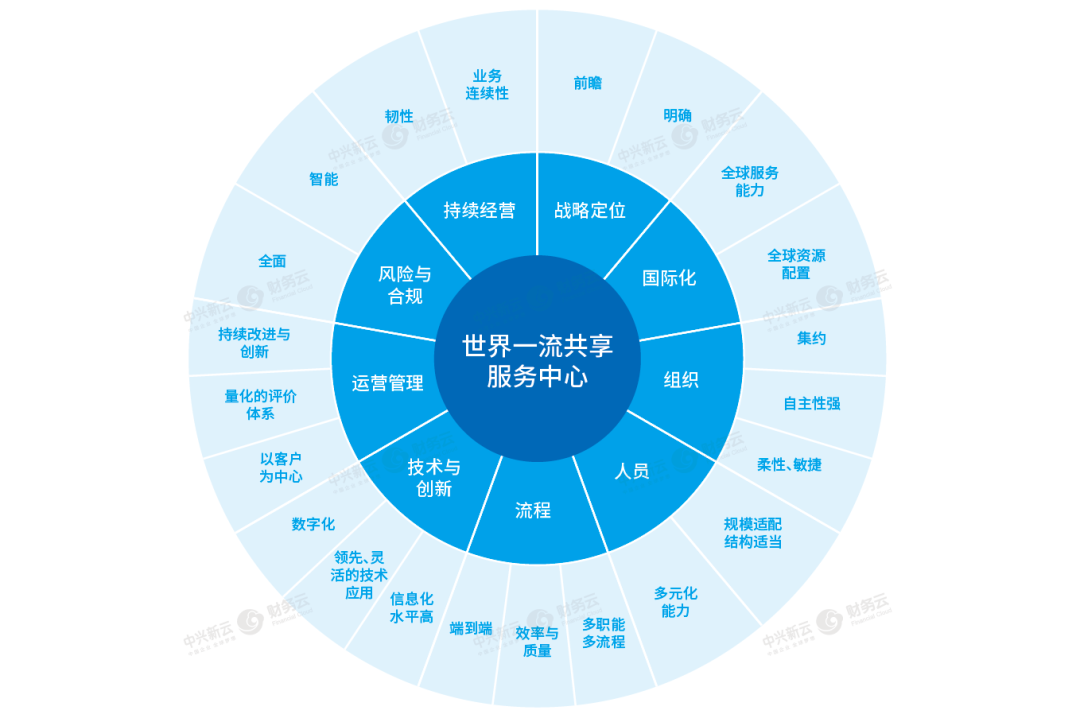
▲ 世界一流共享服务中心关键要素和主要特征
上期我们为大家详细解读了九大关键要素之国际化拓展:打造共享服务中心全球服务能力,本期内容聚焦——组织与选址:强化共享服务中心内生动力 。
▲ 观看解读视频
世界一流共享服务中心应推动组织向着集约化、自主化、柔性化的方向发展。集约化即共享服务中心通过确立适宜的建设模式、架构层级和地点,充分归并原本分散的基础财务职能,有效释放共享服务在规模、成本和效率方面的优势;自主化即共享服务中心具备一定的自主性和开放性,能够持续挖掘组织内部的自我提升、自我发展的原动力;柔性化即共享服务中心这一组织具有足够的敏捷性,确保组织能够快速适应变化,不断自我调整,在瞬息万变的环境条件中保持生命力、创造力和战斗力。

七成以上共享服务中心由集团统一规划建立
共享服务中心一般有以下几种建设模式:集团统一规划并建立、集团总部与下属单位分别建设、下属单位单独建设等。受调研企业中,77.09% 的共享服务中心由集团总部统一规划建立,这种模式下企业从集团层面进行整体规划与分步建设,有利于变革的快速推进,并且能够实现财务流程、数据标准、信息系统在集团内的统一,最大程度地释放共享服务的规模优势和集约效益。通常,集团可以考虑在统一建设模式下,分业态或分区域设置分中心,这种方式既显著减轻财务共享服务的建设难度,也更加有利于平衡不同业务板块、不同区域的差异化特征和个性化需求。
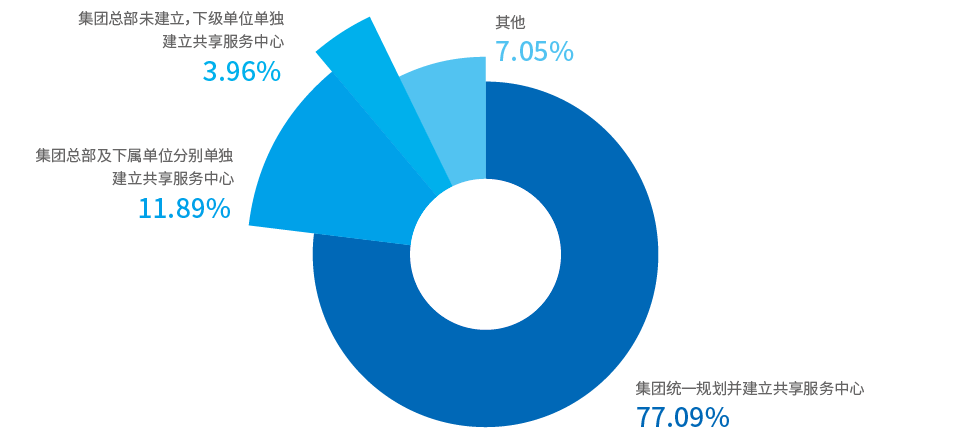
▲ 共享服务中心的建设模式
案例 招商局集团建设“5 行业+1 综合” 财务共享服务中心
招商局集团遵循“1 套管理机制、2 块区域布局、3 类板块推进、2 项建设原则、1 个共享平台”的“12321”原则,统筹规划,分步实施,逐步建立服务于各板块的财务共享服务中心,形成了航运、港口、金融、物流、地产5 个行业分中心+1 个综合中心的布局。
招商局集团2017 年8 月制定建设规划,2017 年11 月,招商蛇口作为集团首家试点单位全面启动实施,2018 年7 月集团地产中心揭牌运营,2019 年8 月集团航运中心揭牌运营,2020 年6 月、9 月和12 月集团物流、港口和金融中心揭牌运营,2020 年2 月集团综合中心启动实施。截至2020 年底,集团“5 行业+1 综合”中心已为集团内1500 多家企业和10 多万名员工提供财务共享服务。
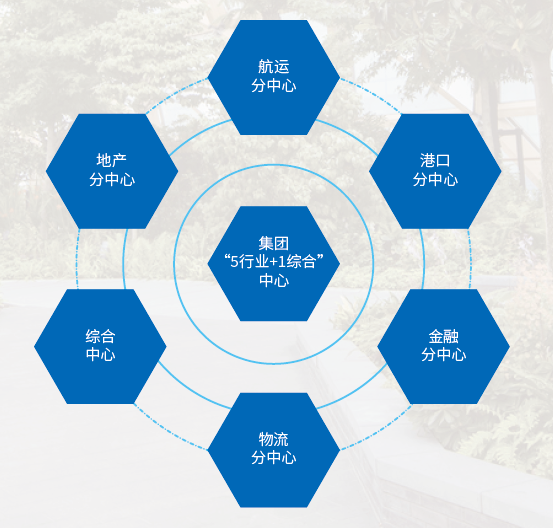
▲ 招商局集团“5 行业+1 综合”财务共享服务中心
案例来源:
百年招商局. 构建智慧化财务应用生态圈| 招商局集团财务共享服务中心宣传片出炉[EB/OL].
https://www.thepaper.cn/newsDetail_forward_12994573,2021.
近六成共享服务中心选址在一线和新一线城市
从受调研企业共享服务中心的选址情况可以看出,35.06%选择北上广深,四大一线城市依然是中国共享服务中心最聚集的城市;同时,新一线城市同样颇受青睐,24.7% 的受调研企业共享服务中心设立在武汉、成都、西安、合肥、郑州、杭州、南京等地。
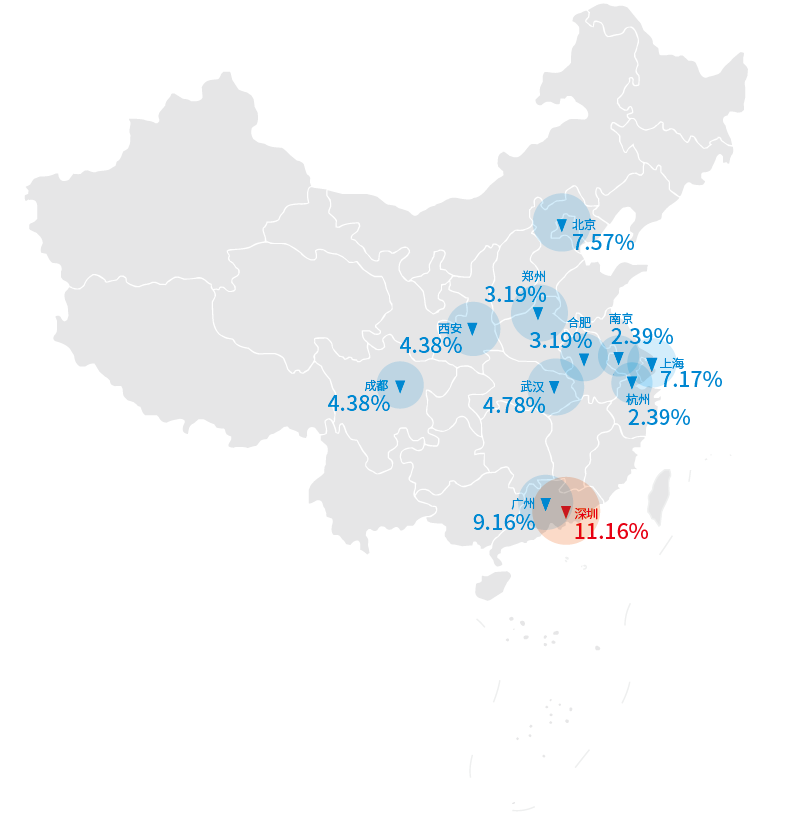
▲ 共享服务中心选址城市分布
同时,调研数据显示,受调研企业在进行共享服务中心选址决策时最重要的两项考虑因素是靠近公司总部、便于总部的沟通和管理,以及设立在公司办公场所所在地、依托公司的后勤保障等综合资源。这样的选址倾向与中国企业共享服务中心普遍选择集团统一建设模式密切相关。而在集团统一规划+ 区域/ 板块多中心的模式下,企业确定各区域/板块分中心的选址时也往往会选择产业和业务聚集、经营活动集中的区域中心城市,这也是中国企业的共享服务中心普遍设立在一线及新一线城市的重要原因。此外,相较于2018 年中国共享服务领域调研报告中的结果,人力成本、运营成本等成本因素受到的总体关注有所降低,这或许是得益于近年来自动化、智能化等技术创新带来了成本节约,企业寻找低成本选址之地的诉求一定程度上有所降低。
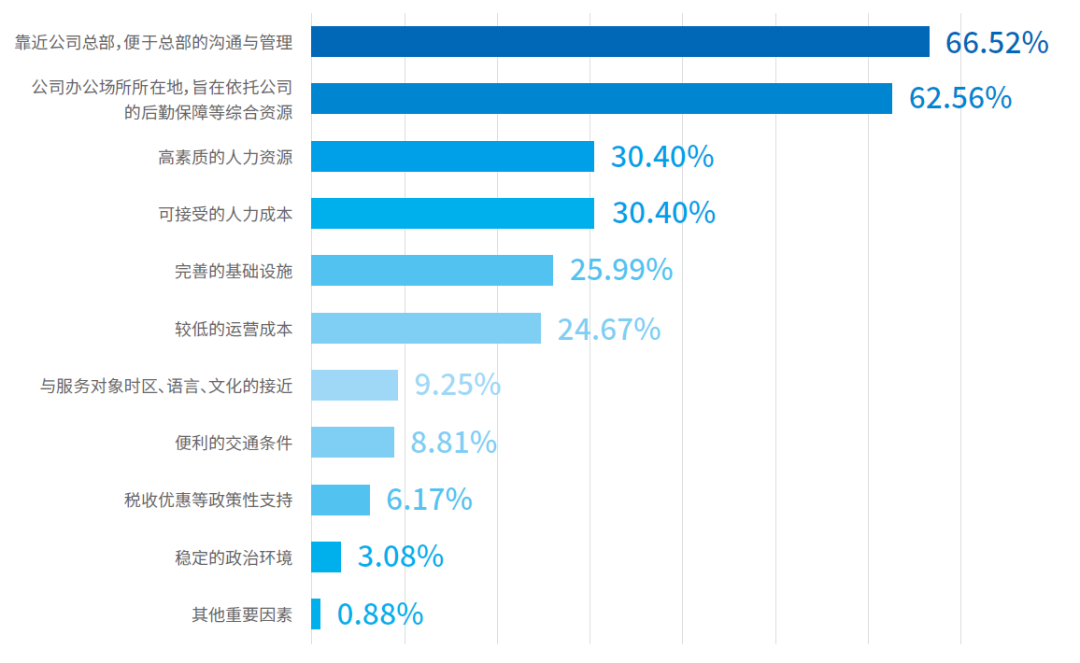
▲ 共享服务中心选址考虑因素
不同类型的企业在选址因素考量上存在很大的差异。数据显示,在受调研企业中,超过60% 的央企、国企和民营企业在确立共享服务中心选址时会倾向于靠近公司总部,而仅有约22% 的外资企业会选址于总部附近。另外,外资企业比其他类型的企业明显更加关注选址城市的人力成本、运营成本以及与服务对象时区、语言、文化的相近。
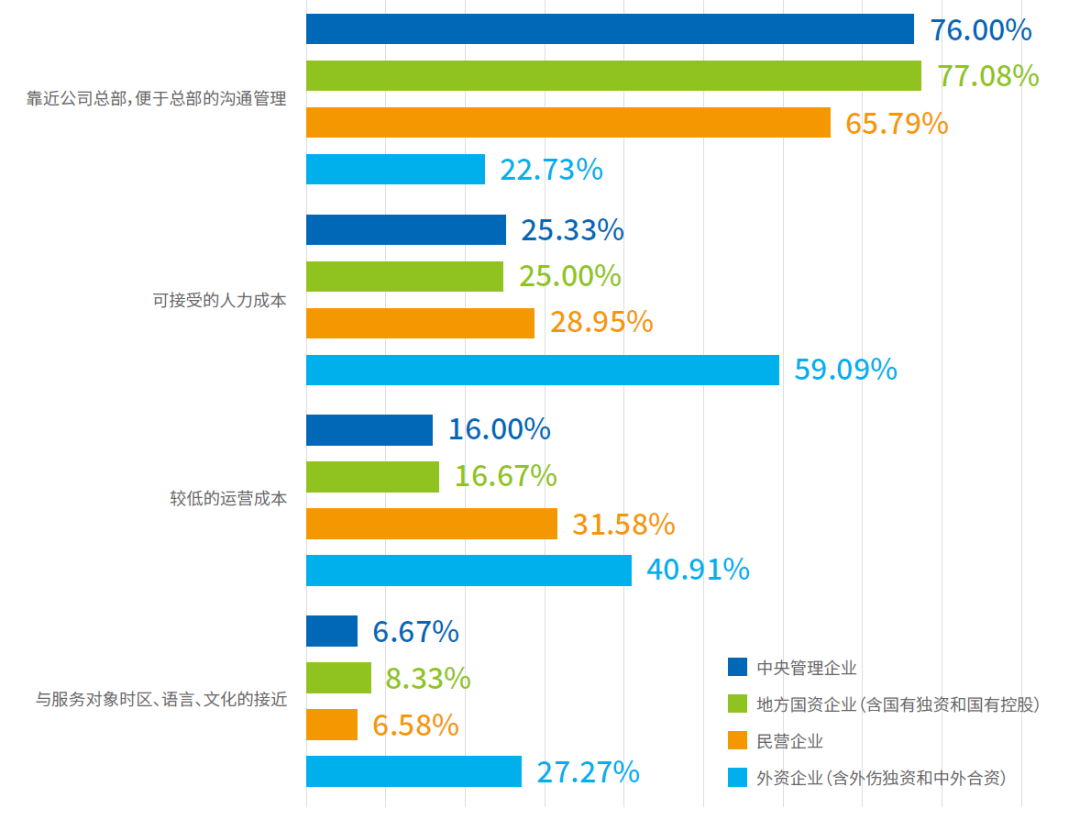
▲ 不同类型企业选址考虑因素对比
半数以上共享服务中心服务范围覆盖公司所有下属分支机构
服务机构覆盖率是共享服务中心服务的分子公司(机构)数量占公司所有下属分子公司(机构)的比例。调研结果显示,超半数的受调研企业共享服务中心服务范围覆盖了所有分支机构,构建了支撑全次级、全板块的共享服务平台,83.16% 的共享服务中心服务机构覆盖率水平已达到50%以上。
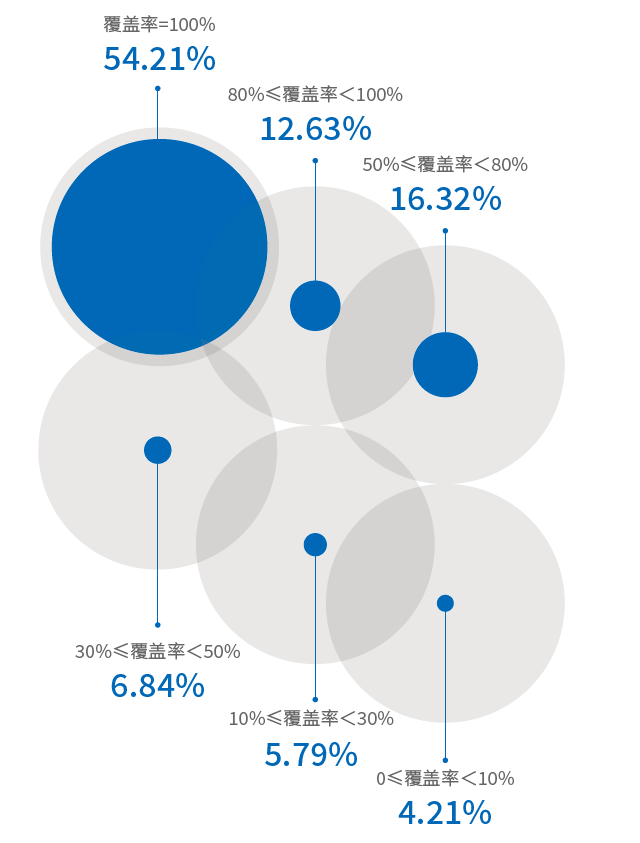
▲ 共享服务中心服务覆盖范围
超过六成共享服务中心仍隶属于公司总部财务部门
调研结果显示,61.23% 的受调研企业共享服务中心隶属于总部财务部门,这种上下级关系在工作协同上具有一定的优势。12.33% 的共享服务中心属于与总部财务部门平级的财务组织,这种模式下共享服务中心管理灵活性更高,自主性更强。18.5% 的共享服务中心独立于财务组织,如事业部一样对内提供服务,5.73% 的共享服务中心以独立法人的形式建立。
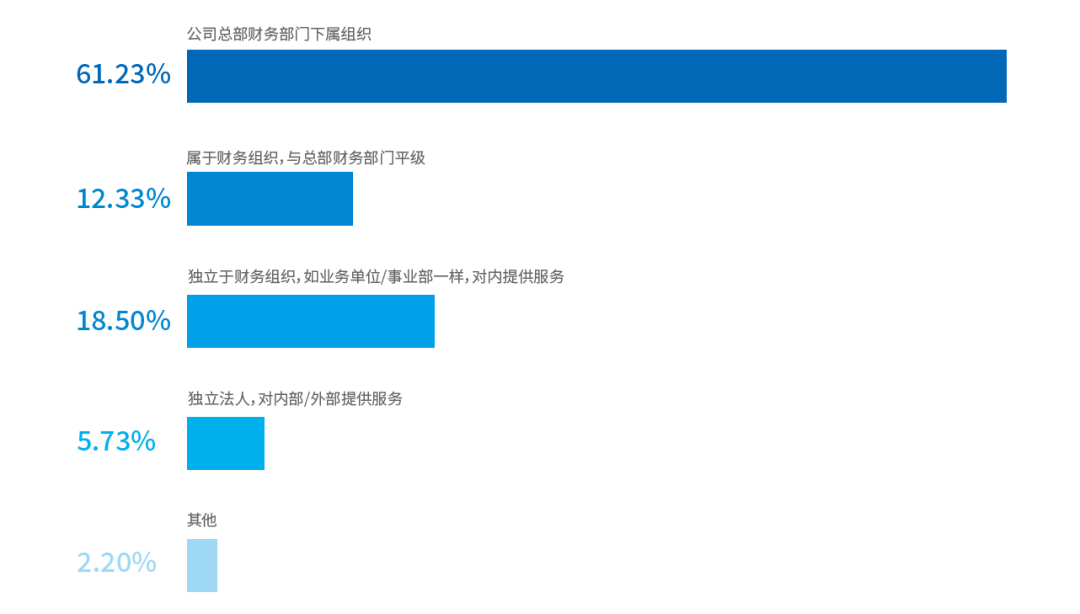
▲ 共享服务中心组织架构层级分布