2019年11月8日,中兴新云联合《中国会计报》、西安交通大学发布《2019年中国共享服务领域调研报告》,关注中央企业财务共享服务建设模式,通过对标世界一流企业最佳实践,为央企财务共享服务中心的建设提供借鉴和参考。
本文是报告系列解读第三篇,将分析中央企业财务共享服务中心的实施难点,并提出相关建议。
央企财务共享服务中心实施难点
(一)人员迁移难度大
企业建立财务共享服务中心,要进行流程再造与标准化、业务集中等一系列调整,从而带来人员工作地点的变化。人员集中涉及员工观念的转变、企业对转岗及离退人员的安置、员工职业发展通道的设计等问题。央企覆盖地域广,人员集中成本高;同时,人员集中、流程标准化后,财务人员的转型以及迁移有一定难度。此外,员工进入共享服务中心后,工作内容重复性高,员工担忧个人职业发展。人员问题容易引发企业内部矛盾,进而影响企业财务共享服务中心建设的进程。企业转型升级离不开人员的积极配合和观念转变,能否妥善处理人员集中的问题,关系到财务共享服务中心的建设成效。
(二)信息系统集成性亟待提升
财务信息系统是企业财务流程在信息系统中得以实现的重要载体,助力企业财务流程再造,提高业务运作效率,帮助企业实现财务转型。统一的信息系统架构规划,以及业务系统与财务系统,财务系统之间的互联互通是企业实现财务共享的重要基础之一,助力企业提高数据质量,增强财务信息可靠性,促进业务财务一体化。然而,中央企业下属单位数量众多,内部信息系统差异大,系统集成性亟待提升,数据的共享与利用都会受到较大影响,进而影响企业财务数字化转型的进程。
(三)运营管理体系不完善
财务共享服务中心是一种创新的财务组织模式,需要建立完善的运营管理体系,以协调组织活动,确保业务规范执行;调动员工积极性,保持组织的健康活力。SSON《2019年全球共享服务行业报告》显示,56%的共享服务中心运营时间超过4年,而央企财务共享服务中心中65%的运营时间小于3年(参见图1),运营时间较短,运营管理体系尚不完善。目前央企财务共享服务中心运营管理活动相对简单,尚未形成完整的运营管理体系。如果不能建立长效优化机制,对业务活动进行持续改进,财务共享服务中心未来的发展会受到重大影响,实施效益将大打折扣。
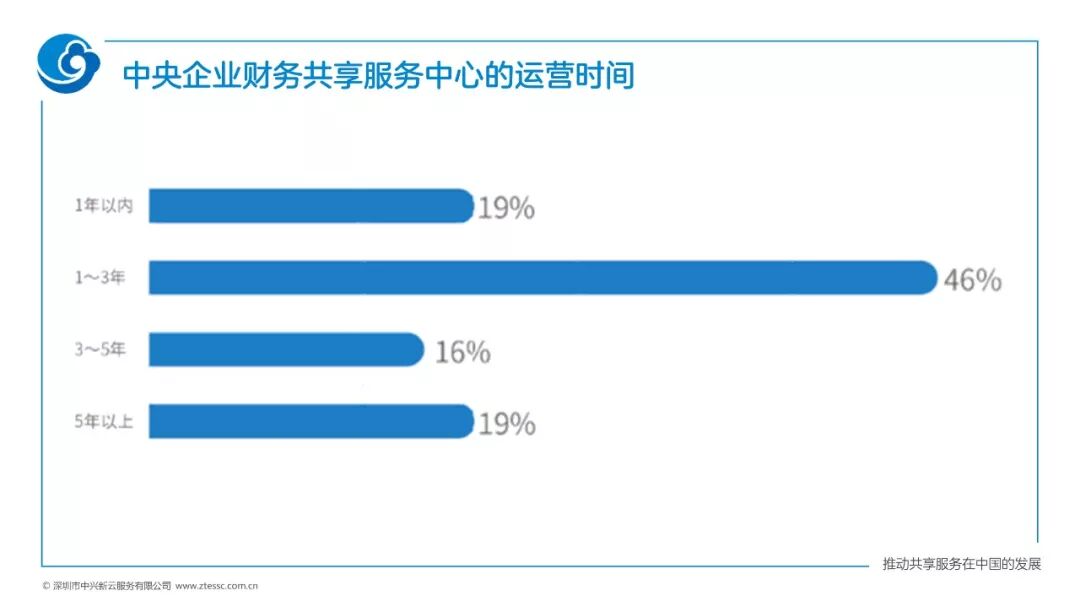
图1 央企财务共享服务中心运营时间概况
央企财务共享服务中心实施建议
(一)多财务共享服务中心的进一步集中
集中的财务共享服务中心更能凸显规模优势,更有效地支持企业财务数字化转型。中央企业出于自身情况的考虑,大部分选择了下级单位单独建立财务共享服务中心的模式,易部署,易实现,但缺乏顶层设计,难以在全集团形成统一的标准。央企作为建设世界一流企业的排头兵,业务规模巨大,涉及行业众多,且大多处于关系国家经济命脉的行业,应逐步建立集中度更高的财务共享服务中心,实现流程统一和标准化,进行专业化分工,全面提升效率,降低成本,加强财务管控。
(二)向多职能共享服务中心拓展
世界一流企业的竞争范围是全球市场,中央企业财务共享服务中心应向多职能中心拓展,逐步形成GBS(全球共享服务)中心。随着国资企业改革的进一步深化,央企经营模式更加灵活、业务单位持续增加,人力、IT、财务、采购等职能部门相应调整。随之带来人员复用成本高、业务需求响应慢、总部管理难度大等一系列问题,不能快速支撑业务模式灵活变动。央企应不断拓展共享服务中心的职能,将人力、IT等统一由后台处理的职能纳入共享服务中心的范围,逐渐发展成服务全球的多职能共享服务中心;借助共享服务中心的平台,将管理成熟、可复用的资源进行整合,促进核心运营能力的标准化,形成业务中台,提供敏捷、合规、稳定的业务支持,全面提升服务质量、增强国际竞争力。
(三)借力财务共享服务推动财务数字化进程
中央企业为建设世界一流企业,需要具备全球化竞争力,应逐渐建立企业级数据库,洞察机会,预警风险,为企业发展保驾护航。财务是企业天然的数据中心,中央企业应借助财务共享服务中心,搭建完整的信息系统架构,完成“最小数据集”到大数据的转变,为财务数字化转型提供基础。通过信息系统的统一重构与数据中台的建设,借助新兴技术的应用,财务共享服务中心有能力整合企业的多维经营数据,实现业务和财务数据全面、广泛的连接,形成宝贵的数据资产,通过与大数据分析系统对接,进一步用数据支持经营决策,助力企业融入数字创新时代。