2026年8月28日,中国石油集团共享运营有限公司联合中兴新云正式发布《中央企业财务共享服务展望(2026—2030)》 。报告历时半年编制,以国务院国资委《央企名录》收录的99家中央企业为样本,系统梳理了央企财务共享服务的建设现状,并提出“十五五”期间财务共享服务发展的七大趋势。
围绕报告核心议题,我们将通过系列文章分期解读,逐一探讨。本期聚焦:共享中心进入规模化运营阶段后,如何构建系统化的运营管理体系?内部服务如何计价结算?外包用工的合规边界又在哪里?
随着中央企业财务共享服务中心进入规模化运营阶段,运营管理能力成为决定共享服务质效与可持续性的关键因素。以下从运营管理体系搭建、内部结算机制、外包用工管理三个维度,梳理中央企业财务共享服务中心运营管理能力建设的实践现状与探索方向。
运营管理体系
随着中央企业财务共享服务中心建设由试点推广全面进入规模化运营阶段,其组织规模与业务范围持续拓展。从组织维度看,财务共享服务中心人员规模普遍达到数百至上千人,服务半径扩展至集团境内外全级次企业,大规模团队的协同运作对组织效能与管控精度提出严峻考验。从业务维度看,中央企业业务场景复杂、核算口径差异大、流程链条长等因素,使得财务共享运营管理的复杂度、难度显著提升,对组织协同、标准化管控、质量保障、风险防控均提出更高要求。在此背景下,建立系统化、专业化的运营管理体系已成为保障财务共享服务中心稳定高效运行的关键支撑。
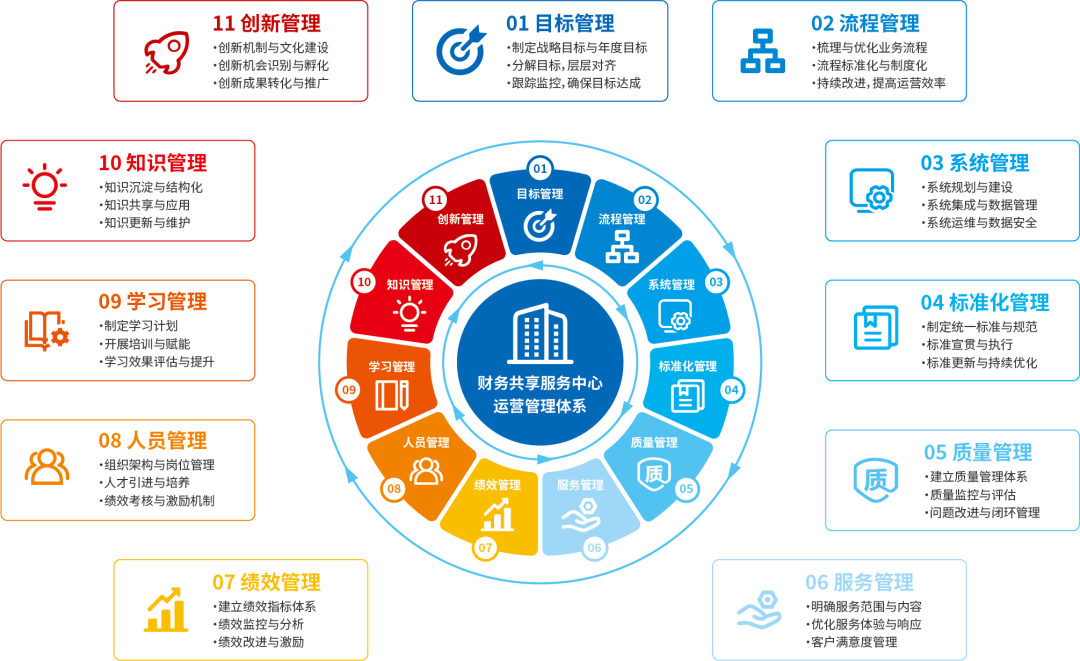
基于财务共享服务中心复杂多元的业务特点与大规模集中运营的现实需求,企业可逐步构建运营管理体系。
- 财务共享服务中心以目标管理为牵引,提供可量化的运营目标,避免大规模团队运营中出现目标离散与执行偏差;
- 在运营过程中依托流程管理、系统管理、标准化管理、质量管理与服务管理,对端到端业务链条进行系统规范、固化与监控,减少多业态场景下的核算差异,确保财务共享服务中心业务运行的规范性和一致性;
- 并通过绩效管理形成闭环反馈,将运行成效与内部需求反向传导至目标调整与流程优化环节。
在组织维度,财务共享服务中心通过人员管理、学习管理、知识管理和创新管理构建能力供给体系,保障团队协同效率与组织活力。各管理维度相互联动、有机协同为财务共享服务中心稳定高效运行提供系统性支撑。
内部结算机制
当前,中央企业财务共享服务中心普遍定位为集团内部职能支持部门,以服务主业为核心导向,内部结算机制尚处于探索阶段。部分中央企业率先在集团内部开展定价结算,通过签订服务水平协议(Service Level Agreement,SLA)统一明确服务边界、质量标准、权责划分、时效要求与内部结算规则,财务共享服务中心作为服务提供方,各下属单位、业务单元作为服务接受方,以契约机制压实相关责任、规范服务供给、提升运营效能。
财务共享服务中心内部结算机制主要分为两类:
第一类为成本分摊模式 ,企业通常遵循“以支定收”原则,将人力成本、系统建设及运维成本、管理运营成本等全部归集,按照业务单据量、服务频次等量化维度向服务单位公允分摊。
第二类为服务计价模式 ,企业通过财务服务标准化梳理与产品化建设,逐步形成层级清晰的服务产品体系,并依托服务水平协议规范内部结算流程。在定价过程中,企业通常遵循成本可核算、服务可计价、价值可衡量的原则,综合考虑运营投入、资源占用、服务价值及业务规模等因素,兼顾成本合理性、激励导向与实施可行性,形成以下五种主要计价方式:
- 一是按交易数量计价,依据单据量、业务笔数等量化指标计费,此方式逻辑清晰、透明度高,便于成本核算与预算管控,也是当前应用较为广泛的模式;
- 二是按系统用户数计价,依据下属单位接入财务共享系统的用户账号数或组织单元数计费,便于依据资源占用维度进行成本归集;
- 三是按服务项目计价,将零散业务整合为标准化服务包,便于按需选配,推动共享服务向产品化方向发展;
- 四是按服务投入计价,主要适配专项咨询、流程辅导、驻场支撑等非标准化服务场景;
- 五是固定加变动复合计价,以固定费用覆盖基础运营成本,以变动费用匹配业务量波动,兼顾运营稳定性与业务弹性,多见于需求波动较大的专项服务场景。
外包用工管理
中央企业普遍受到严格的编制约束,而财务共享服务中心承接了大量基础性、事务性作业,为解决编制缺口与业务需求之间的矛盾,部分中央企业引入外包作为人力资源的补充。通过将部分基础性岗位外包,中央企业不仅能将有限的编制资源集中于核心业务岗位,还有助于降低综合用工成本,实现人力资源的优化配置。
从外包类型来看,中央企业财务共享服务中心的外包模式主要分为岗位外包与业务流程外包两种模式。
岗位外包 指中央企业将某个岗位的人员招聘、薪酬发放及劳动关系管理等事务交由外包公司负责,中央企业进行日常工作安排,并按“人头”向外包公司支付费用。岗位外包主要面向报销单据扫描归档、票据整理、影像稽核等辅助性岗位,如中核集团财务共享中心将商旅平台服务、报销单据扫描归档等重复性、流程化工作交由外包人员负责。¹
通过岗位外包,共享中心既能够灵活适配各阶段业务体量变化,控制正式人员编制规模,也可快速补齐作业人力缺口,保障共享服务平稳运行。但同时,岗位外包也面临用工合规边界模糊的风险。外包人员在中央企业现场办公,中央企业不可避免地需对其进行业务指导和工作安排,一旦管理深度触及考勤、绩效考核、薪酬核定等劳动管理事项,则可能越过外包与劳务派遣之间的法律边界。针对这一风险,企业一方面可以从源头区分业务管理权与人事管理权,以业务成果交付为合同核心条款;另一方面可推行外包团队独立办公模式,工作指令通过承包方负责人传递,以管理隔离的方式降低相关用工合规风险。
业务流程外包 是将某一标准化业务环节整体委托给专业服务机构,中央企业购买的是业务成果而非具体人力。例如,中国海油财务共享服务中心将纸质原始凭证的全生命周期管理整体外包,覆盖全面收集、单据初审、系统整理、高效扫描、安全保管归档及有序移交等全链条环节。²
业务流程外包的集约化程度更高、权责边界更清晰,但对流程标准化水平和管控能力提出了更高要求。业务环节整体移交后,中央企业对操作过程的可见性和控制力相对减弱,尤其在涉及财务数据处理的业务中,信息安全与合规操作的管控难度更高。中央企业可将资质准入作为风险前置把控,并将服务标准、保密要求及违约责任在合同中明确约定,同时建立常态化的质量评估与沟通机制,对无法按约履行的承包方及时终止合作。
参考文献:
[1]中国核工业集团有限公司.中核集团财务共享中心2024—2026年劳务服务外包采购公告[EB/OL].(2024-06-07).https://www.cnncecp.com/xfzbgg/1032549.jhtml.
[2]中国海洋石油集团有限公司:财务共享中心票据和财务档案整理支持服务[EB/OL].https://buy.cnooc.com.cn/cbjyweb/001/001001/20250605/1380264489583001600-zhy.html.