2026年8月28日,中国石油集团共享运营有限公司联合中兴新云正式发布<a href=”/insights/news/central-enterprise-shared-services-outlook-2026-2030.html”>《中央企业财务共享服务展望(2026—2030)》</a>。报告历时半年编制,以国务院国资委《央企名录》收录的99家中央企业为样本,系统梳理了央企财务共享服务的建设现状,并提出“十五五”期间财务共享服务发展的七大趋势。
围绕报告核心议题,我们将通过系列文章分期解读,逐一探讨。本期聚焦:中央企业财务共享服务中心有哪几种建设模式?统一规划、统一建设因何成为主流?共享中心的组织形态又如何从集团职能部门走向独立法人实体?
中央企业财务共享服务中心建设模式与组织形态各异,本报告基于对71家已建财务共享服务中心企业的调查研究,梳理归纳中央企业财务共享的各类建设模式、发展趋势及核心成因,深入剖析财务共享服务中心组织形态的演进特征与驱动因素,全面呈现当前央企财务共享体系的建设格局与发展演进规律。
建设模式:集团级运作、集约化管理趋势增强
根据对中央企业财务共享服务中心建设实践的观察与总结,其建设模式一般存在三种类型。
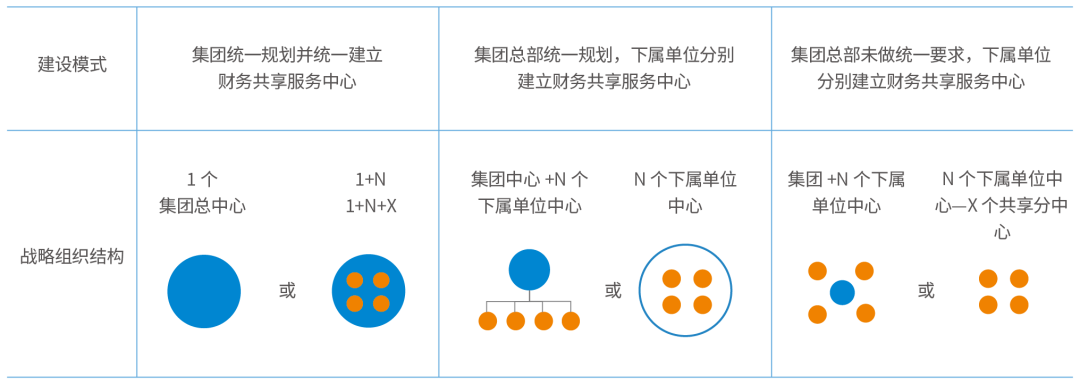
- 第一类是由集团统一规划并统一建设财务共享服务中心,集团总部统筹顶层设计,牵头建设覆盖全集团的财务共享服务中心,实现全集团财务作业的集中管控与标准统一;
- 第二类是由集团总部统一规划,下属单位分别建设财务共享服务中心,集团总部明确制度要求、建设标准、系统平台等,下属单位结合业务板块、区域布局等因素,分别建设财务共享服务中心,并服务于所属单位;
- 第三类是集团总部未做统一规划与要求,下属单位根据自身业务需求分别建设财务共享服务中心,未在集团层面进行统筹协同。
当前,中央企业财务共享服务中心集团级运作、集约化管理趋势愈发明显,由集团总部统一规划并统一建设已成为央企财务共享建设的主流模式。
在71 家已建财务共享服务中心的央企中,38 家由集团统一规划并统一建立财务共享服务中心,占比为53.52%;20 家由集团总部统一规划,下属单位分别建立财务共享服务中心,占比为28.17%;13 家集团总部未做统一规划,下属单位分别建立财务共享服务中心,占比为18.31%。
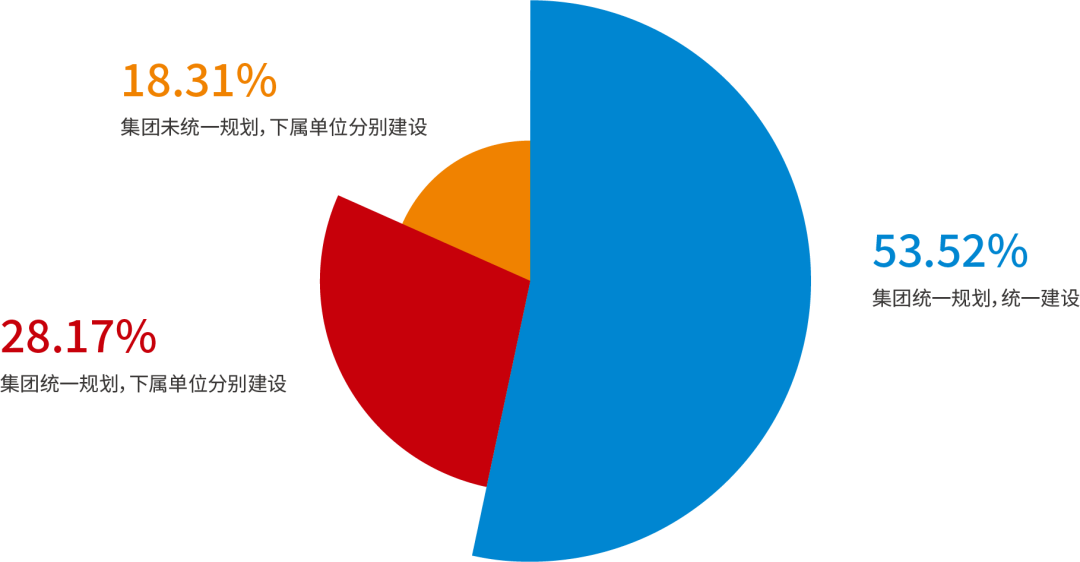
绝大多数中央企业财务共享服务中心建设由集团统一规划,其中超过一半的中央企业选择统一规划并统一建设的模式,一些早期由下属单位分别建设财务共享服务中心的中央企业也在逐步进行集团层面的统一。这是中央企业顺应国企改革要求、强化集团管控、推进财务数智化转型、防控财务风险的必然选择,具体原因有以下三点:
一是统一建设能够强化集团集中管控与风险合规能力,落实穿透式监管要求。从顶层设计层面统一财务核算标准、业务流程规范、系统建设架构与财务数据标准,确保各子企业财务数据同源、口径统一、真实准确,打破层级与业务壁垒,实现全集团“一盘棋”。依托统一的信息系统,能够实现财务数据实时汇总、报表统一生成,大幅提升会计信息的及时性,让集团总部能够精准掌握各子企业的财务状况、经营成果,为集团战略规划、资源配置、风险防控提供数据支撑。同时,集团可依托统建的财务共享服务系统将合规要求与风险控制点嵌入财务流程各环节,实现全流程监控与实时预警,保障穿透式监管落地,有效降低集团整体财务风险与合规成本。
二是统一建设能够最大化整合资源,实现全集团规模效益。财务共享的核心价值之一是通过规模化作业降低单位运营成本,若各下属单位分别建设财务共享服务中心,可能面临系统重复建设、人员成本、场地成本等问题,且单个单位的业务量有限,难以充分释放规模效应,导致运营成本增加。集团统一建设财务共享服务中心,可统筹整合资源,通过批量处理账务核算、费用报销、税务申报等重复性业务,摊薄单位运营成本;同时,统一采购信息系统、统一对接服务商,可获得更强的议价能力,进一步降低财务共享服务中心的建设与运营成本。
三是统一建设有利于数智技术集中部署与复用,充分释放数据融合价值。集团统一建设模式下,信息系统架构一致、数据标准统一,为数智技术在全集团复用提供了基础条件,避免各下属单位重复投入技术研发资源。同时,集团统建能够将业财数据汇聚于统一平台,消除跨系统、跨单位的数据壁垒,便于开展多维度关联分析、趋势洞察与经营画像,为共享中心数智化转型奠定数据和能力底座。
组织形态:从职能部门到独立实体
随着中央企业财务共享服务建设迈入稳定运营阶段,部分央企推动共享中心由集团内部职能部门向独立运营主体转型。据公开资料统计,在已建成财务共享服务中心的中央企业中,已有14 家企业财务共享服务中心以独立法人主体的形式运营,占比为19.72%,包括:中国石油、中国石化、国家电投集团、中铝集团、国家能源集团、中国星网、东方电气集团、中国宝武、中国中化、中粮集团、招商局集团、中国电建、中广核、华侨城集团。中央企业推动财务共享服务中心独立运营,主要基于以下三方面原因:
一是聚焦专业运营,独立法人运营模式能够实现“总部战略管控与共享专业运营”的权责分离,让总部财务聚焦核心战略职能,财务共享服务中心专注于财务服务的专业化、规范化运营,聚焦下属单位及各业务板块需求,优化服务响应机制、拓展服务边界,提升集团整体共享服务质效。
二是拓展服务范围,独立法人运营能够为集团大共享体系建设提供合规主体支撑与组织架构保障,有效承接全域财务集中运营、跨板块业务协同、全流程专业服务等职能。作为独立市场主体运营,财务共享服务中心在资源调配、运营管理等方面拥有更强的自主决策权,可更灵活地响应集团战略调整与业务单元个性化需求,为后续拓展多元化、高附加值服务筑牢组织基础。
三是探索对外市场,独立法人运营模式为财务共享服务中心面向集团外部提供服务创造了合规主体条件,部分中央企业共享中心在服务集团主责主业的同时,探索向外部市场输出财务共享咨询、系统实施等专业服务,将内部沉淀的运营能力转化为对外经营价值。