陈虎:大智移云的财务信息化未来发展趋势
2019年12月19日,第22期国会大讲堂“数字科技驱动资本市场会计信息与审计质量提升”主题论坛在北京国家会计学院成功举办 。中兴新云总裁陈虎博士应邀出席论坛并分享了主题演讲——大智移云的财务信息化未来发展趋势。
以下内容根据陈虎博士现场发言整理而成,以飨读者:
今天非常荣幸来到北京国家会计学院,来分享我们的实践,交流我们的经验。
近几年,由于新兴技术对传统会计作业方式的冲击,关于会计这个职业即将消亡的说法甚嚣尘上,给财务人员带来了巨大的忧虑。
的确,技术改变了传统财务的工作方式,取代了一些财务岗位,但这并不意味着会计这个职业就会消亡。
歌德说复式记账法是伟大的艺术,在我二十多年财务工作生涯中,我认为,从理论上看,会计是统计学与经济学的完美结合 ,正如A.C.利特尔顿在《会计理论结构》中提到的:“会计方法的本质是统计学,会计的实质是展示经济的真相”;从企业的角度来看,会计是一种商业语言,财务工作是数据和商业的完美融合 ;从技术角度来看,技术伴随着财务的发展,计算机刚出现的时候,也有人说计算机的产生会极大地替代会计,但直到今天我们发现,全球的商业活动越发展,会计越重要,会计是算法和算力的完美融合。
财务信息化的五个阶段
信息技术进步引发了财务变革,如果用通讯技术的发展来类比,可将财务的发展分为以下几个阶段:
1G时代 :手工会计阶段,在这个阶段算盘和账簿是最先进的计算和记录工具。
2G时代 :会计电算化阶段,中国企业从1979年开始进入电算化时代,计算机极大地改善了财务工作的计算能力和存储能力。
3G时代 :20世纪90年代,ERP的诞生使财务管理进入了信息化阶段,企业实现了对业务信息的快速处理和实时共享,业务财务信息一体化建设逐步显现。
4G时代 :互联网的推动使财务从分散走向了集中,2005年,中兴通讯建立了国内第一个财务共享服务中心,近年来,财务共享服务模式在中国企业中快速发展。
5G时代 :财务数字化时代,基于物联网、大数据、人工智能等技术的成熟,财务将发生巨变。
传统财务面临的挑战
财务有十一大职能,核算、资金、税务构成了财务会计的基本职能;预算、成本、绩效以及经营分析是管理会计的基本职能;投资、融资、投资者关系与金融密切相关;风险管理与企业的战略密切相关。总的来说,财务用数据支持企业的经营、管理和战略。
传统财务有三个典型特征:
第一,分散。 每增加一个分支机构,就需要设立对应的财务部门,每个财务部门都需要完成财务的多个职能,这是很难实现的;同时,分散导致财务人员数量增加,大型企业集团财务人员占比在3%-5%,并且大多数财务人员主要从事低水平重复工作。
第二,封闭。 财务部门远离业务部门,专注于按照自己的规则处理账务、出具报表,无法实现对业务和战略的支持。
第三,手工。 很多财务人员的工作围绕着“票账表钱税”这些基础会计工作,且大部分基于手工作业,效率低下。
传统财务分散、封闭、手工的特征,导致其面临两大痛点:
第一,财务“失控”。 财务分散、分支机构众多会造成财务管理的失控,例如账务失真、资金安全受到威胁、税务案件频发等。
第二,数据“无用”。 财务是企业过去行为的“记录仪”,提供的是“精确而不准确”的数据。财务应当提供及时、准确、相关的财务数据,反映业务现状,还要为业务的经营决策提供支持。
如何解决传统财务的痛点
财务需要作出转变,不仅仅要实现技术手段的转变,更为重要的是观念的转变。
财务有两次飞跃, 第一次飞跃,是建立财务共享服务中心,把财务从分散、封闭、手工的模式下解放出来。通过财务共享服务,财务的职能划分为“六纵三横”,进行了专业化分工。六纵指的是六大体系,核算、资金、税务、预算、绩效、成本,三横指的是执行层、控制层、决策层。
其中,执行层主要是负责财务基础业务,并将其集中到财务共享服务中心进行处理。 从而加强内部管控、提高数据质量、降低人力成本。降低人力成本并不意味着裁员,是指基础工作人员不再增加,优化财务人员结构,建立业务财务团队。
业务财务承担的是控制层面的财务工作,需要用数据支持业务,关注企业方方面面的变化,建立企业的“数字神经网络”。 1999年我看比尔盖茨的《数字神经网络》一书非常有感触,希望财务能像企业的“数字神经网络”一样,最大程度地发挥数据的价值。
总部财务(或集团财务)转变为战略财务。“不可衡量就不能管理,不可量化就不能改进”,战略财务负责对公司整体经营状况进行量化和计划。“企业考核什么,员工知道什么,企业奖励什么,员工做到什么”,同样地,战略财务需要利用政策的引导,实现企业战略的落地。
财务共享服务是什么—— 财务共享服务本质是财务的工业化革命,是专业化、标准化、流程化和信息化,财务共享服务不仅仅是建立一个共享服务中心,它是利用共享服务中心的计算能力来解放财务,赋能企业整体的数据利用能力,所以它的目标之一是实现财务的组织架构转型 。
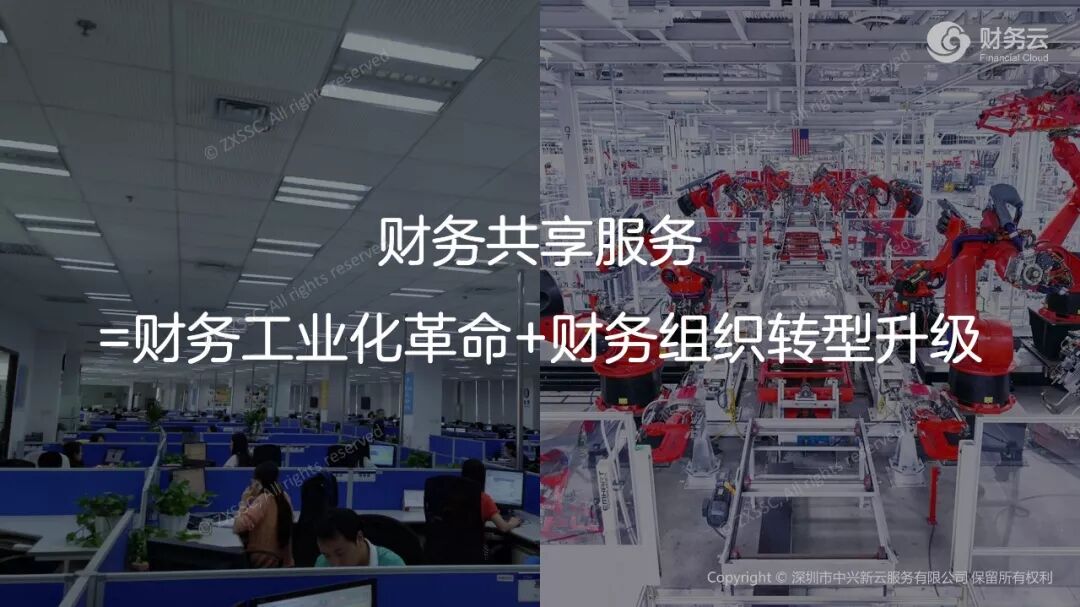
财务共享服务中心解决了财务的第一个痛点,即财务“失控”。第二个痛点,数据“无用”,则需要通过财务的数字化转型来实现,即财务的 第二次飞跃。
每年做预算的时候,都是财务极端痛苦的时候,因为信息不对称,无法准确掌握业务的情况。因此,财务要从数据中溯源,从五个方面获取信息,分别是战略、经营、项目、风险和财务。在战略层面了解企业所处的外部环境,用流程描述经营现状,贯穿项目的每个阶段,监控财务方面的风险。 同时,财务要有全局的观念,既要做“显微镜” ,又要做“望远镜” ,要知道“我情” ——自己的状况,“客情” ——客户、供应商的情况,还得知道“竞情” ——竞争对手的情况,最后还应知道“国情” ——国家宏观经济形势和全球经济变化。
财务需要拓宽数据采集范围,因为在财务的视角里,只有能匹配到科目和辅助核算的数据才有用。例如,差旅费用,财务人员通常只知道支出方以及一些辅助核算的字段,但是企业如果需要和航空公司谈判,就必须要了解公司员工对航空公司的偏好、员工的差旅航线分布等,这些数据财务人员通常不做采集与统计,无法提供。又比如销售收入的分析,财务人员最多会统计出销售收入在产品、区域、客户和项目之间的分布情况,但对于客户分布的变化趋势,却缺少统计和洞察。
人工智能技术逐渐成熟,给财务插上了翅膀,提高了财务的数据采集能力。 例如:卷积神经网络算法应用于OCR(光学字符识别技术);知识图谱,在关联关系挖掘方面的使用日益成熟;机器学习,让机器不断学习海量的财务审核规则和判断点,助力智能审核。
企业的利益相关者包括投资者、债权人、管理者、员工、客户、供应商、政府、媒体等,财务要成为企业利益相关者之间的数据连接,做实时的数据展示。未来的财务不仅仅要出具会计报表,还要以数据为核心展示客户画像、供应商网络,对企业、员工、供应商的行为进行分析。
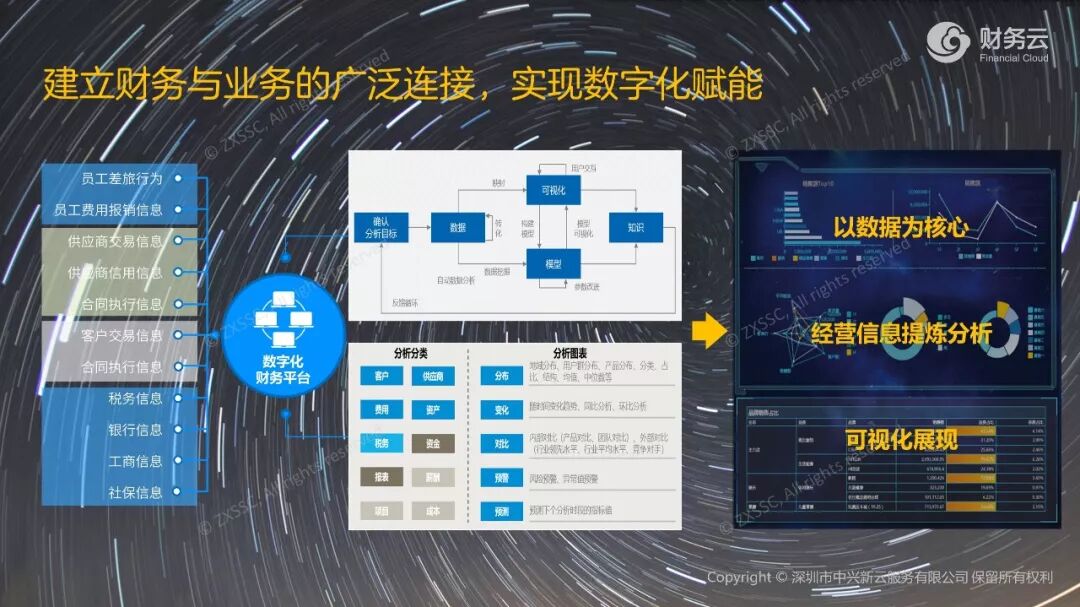
财务的数字化转型,需要考虑如下五点。 首先,企业的决策需求是什么;第二,基于决策,应用哪些决策模型和算法;第三,需要明确相应的数据需求,在信息不充分的条件下,用数据减少决策过程中的熵值;第四是数据的采集、加工和可视化;第五个方面还涉及到IT、元数据、信息系统等底层架构的支持。
传统的财务是“倒后镜” ,只能呈现企业过去的业绩;财务共享和财务信息化建设,使得财务成为“仪表盘” ,企业可以掌握目前的经营状况;未来,财务要成为“导航仪” ,为企业展现前方关键路况,能够预先评估未来趋势,从而合理制定战略决策。
因此,财务不会被取代。计算机出现,国际会计准则以及国际会计师协会都讨论规则,即如何建立起会计全球化的规则,使之能成为通用的商业语言。未来,财务会在规则的基础上向前延伸,成为管理学、经济学、统计学、信息技术的融合交叉学科,结合企业经营管理和社会经济运行提供有力的数据和算法支撑,会计是算法、算力、规则和数据的融合。
刚才有嘉宾提到,数据是石油,我非常认同。早在宋朝,沈括在《梦溪笔谈》里面就提出了“石油”一词,但直到有了提炼技术,石油才对人类社会产生深远的影响。同样的,企业不是没有数据,而是没有数据提炼加工技术,在数字化环境下,财务不仅仅是会计科目+复式记账法这样简单的算法,而是根据企业和社会发展的需要,不断地更新扩展算法,财务的未来是算法的天下 。