2019年11月8日,中兴新云联合《中国会计报》、西安交通大学发布《2019年中国共享服务领域调研报告》,聚焦中央企业,研究96家央企财务共享服务中心建设状况。本文是报告系列解读第二篇。
世界一流企业需要卓越的财务管理能力加以支撑。财务共享服务中心的建立,让跨国企业能够整合全球资源,将可复用的核心财务能力集中在共享服务中心,从而提升流程标准化,强化风险管控,促进业务财务一体化,实现价值创造。
在跨国企业中,如IBM、通用电气(GE)、壳牌(Shell)、西门子(Siemens)、施耐德(Schneider)、ABB等国外一流企业均建立了财务共享服务中心并成熟运营多年。根据观察,对标世界一流企业,央企的共享服务中心在运营情况、战略布局、职能范围等维度存在一定差异,如图1所示。
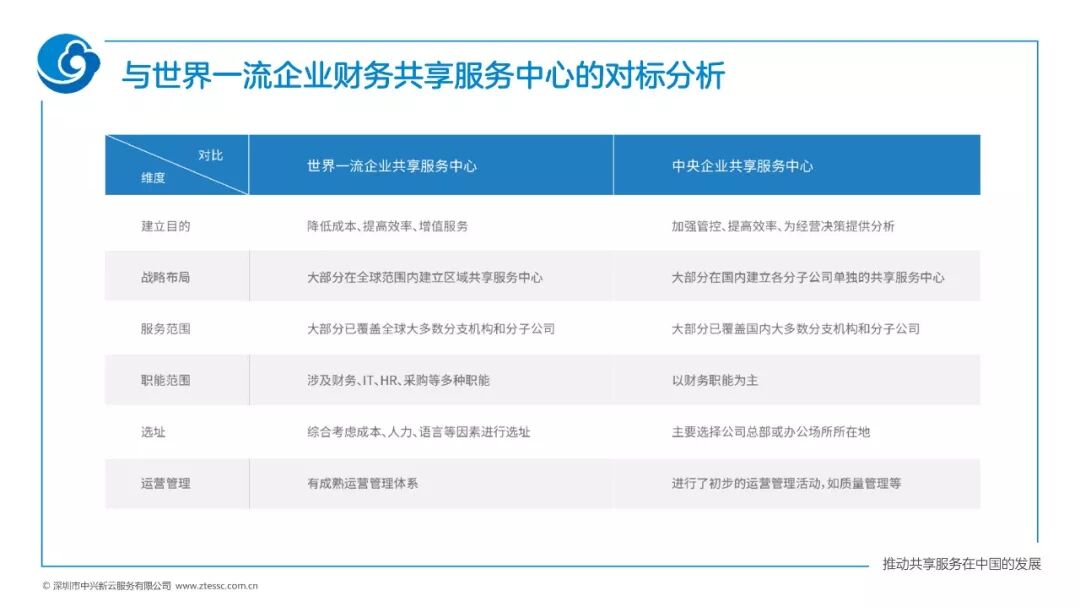
图1 央企共享服务中心与世界一流企业共享服务中心对比
下文将从建立目的、战略布局、服务范围、职能范围、选址和运营管理六个方面进行对标分析,为央企建立财务共享服务中心提供借鉴,加快央企建设世界一流企业的步伐。
建立目的
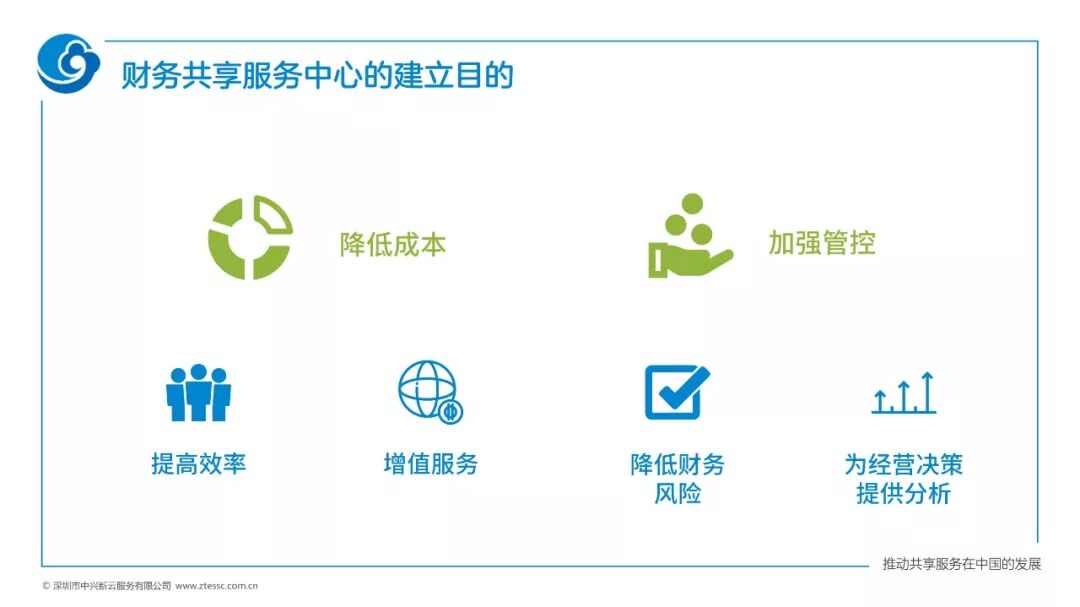
图2 财务共享服务中心的建立目的
在共享服务领域起步更早的外资企业更加关注财务共享服务中心在降低成本、提高效率、提升服务质量等方面的成效。例如,降低成本是通用电气(GE)共享服务中心建设之初最为重要的目的。随着共享服务中心不断地发展,通用电气(GE)从效率提升带来的巨大收益中觉察到共享服务中心在创造价值方面巨大的潜力,不断扩大共享服务中心的职能范围,让各业务板块可以专注于自身业务的发展,无需将注意力分散于日常运营管理。而通用电气(GE)的共享服务中心也逐步发展成为一家独立的业务流程外包和信息技术服务外包商——简柏特(Genpact)。
中央企业对于国民经济作用重大,同时还承担着社会责任。其特殊的性质,导致央企建立财务共享服务中心并非单纯为了降低成本,更是为了加强管控,避免国有资产的流失,降低财务风险。 例如中广核以强化管控手段和在线监督为主要目标建立了创新型财务共享模式,受到了主管部门和业内的充分肯定 。
战略布局
战略布局是建立财务共享服务中心的重要决策,也是第一步。战略布局是共享服务中心的顶层架构,决定了建几个共享服务中心、职责与服务范围如何划分。成熟的共享服务中心服务范围会逐渐拓展至全球,其战略布局主要分为专长型共享服务中心、区域型共享服务中心、全球型共享服务中心三种,其特征如图3所示:
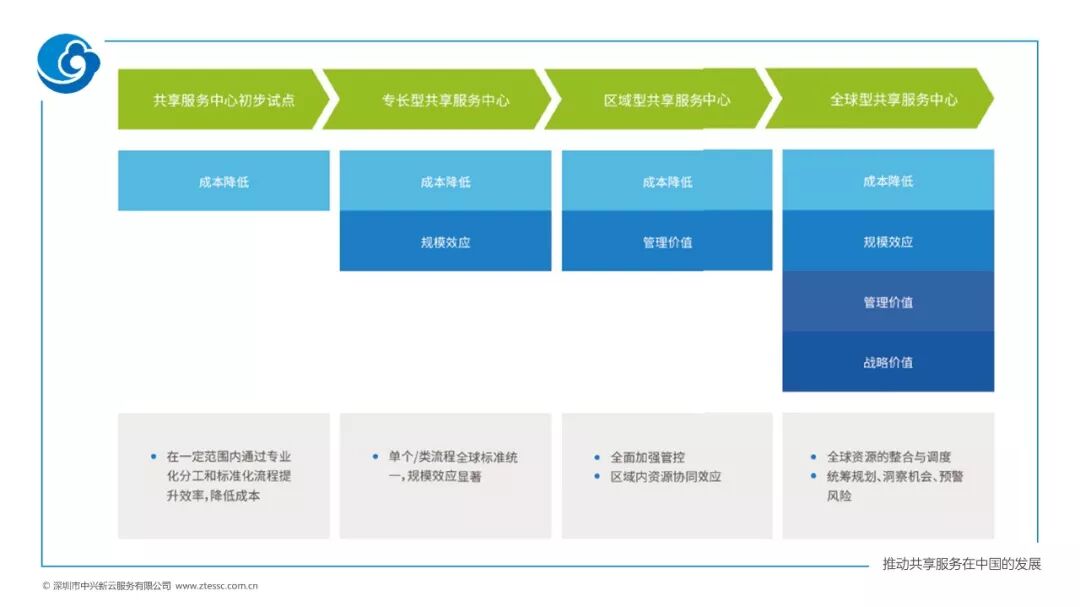
图3 不同战略布局下共享服务中心的特征
01
区域型共享服务中心
企业将全球/全国某一区域范围内分支机构的财务工作集中整合到一个中心,整合区域内资源,较为充分地实现规模经济的一种模式。通用电气(GE)、壳牌(Shell)、西门子(Siemens)、施耐德(Schneider)、ABB、花旗银行(Citibank)、华为等在全球范围内建立了多个区域型财务共享服务中心。以壳牌(Shell)为例,在全球范围内建立六大区域中心,每个区域型共享服务中心可对外提供不同业务类型的服务,如图4所示。
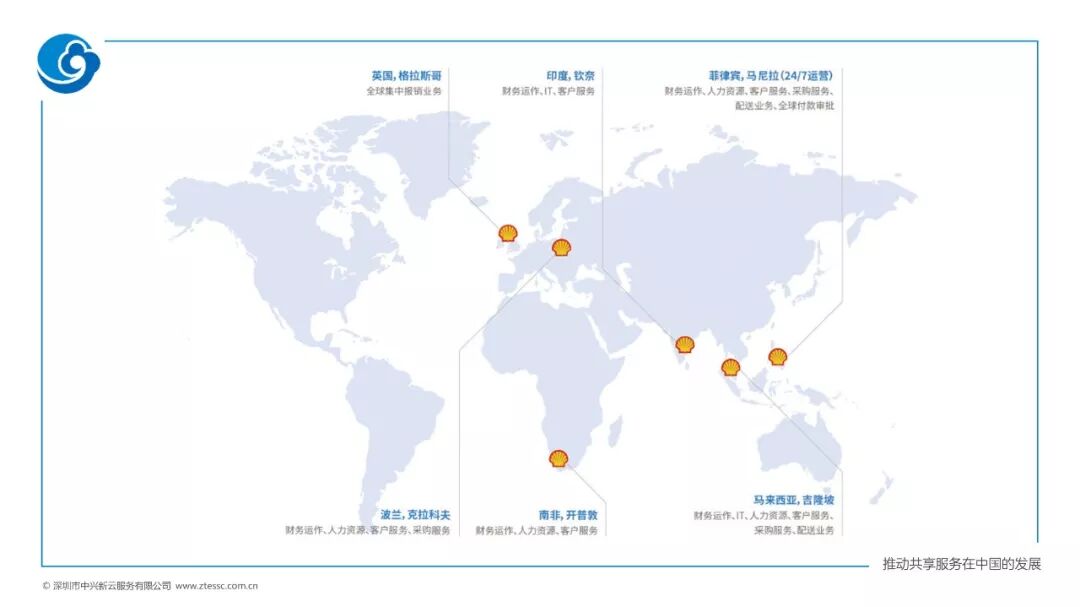
图4 壳牌(Shell)区域共享服务中心示意图
02
专长型共享服务中心
设置单个或单类业务流程的卓越中心,比如专门处理供应商对账结算的财务共享服务中心、专门处理固定资产核算的财务共享服务中心等。这种方式适用于企业内某类工作量非常大且非常标准化的业务,为企业培养这类职能的专家,如果专长中心涉及海外业务,也需要考虑不同地区的法规差异。
实际上,很多企业会在区域中心之下或平行于区域中心同时设立专长中心,如壳牌(Shell)各个共享服务中心在职能划分上有所不同,会计报告、客户服务由各共享服务中心承担,为所管辖区域内业务单元服务,而像格拉斯哥中心仅承担集中报销业务,为壳牌全球各单元服务。集中报销业务是建立在壳牌对其员工的“信用机制”以及健全的“防欺诈”内控体系下,利用公司信用卡及集中报销平台为壳牌全球员工提供差旅及交际费用报销 。
03
全球型共享服务中心
将企业全球内可以集中的财务业务都通过一个统一的共享服务中心进行处理。全球中心规模经济优势最明显,各项业务流程和制度规范标准化程度高,但需要应对不同国家和地区的法律法规,需要面对语言、文化、时差等差异,需要考虑各个分支机构的业务差异化,实施难度最大。对于有海外业务的企业来说,建立共享服务中心对全球信息系统的统一、人员技能(语言等)都有较高要求,应对全球会计准则、税务法规的差异都会面临较大压力,管理难度也最大。惠而浦(Whirlpool)、中兴通讯等建立了全球共享服务中心。以中兴通讯为例(如图5所示),其在西安建立财务共享服务中心,为全球100多个国家和地区的分支机构和分子公司提供财务服务。
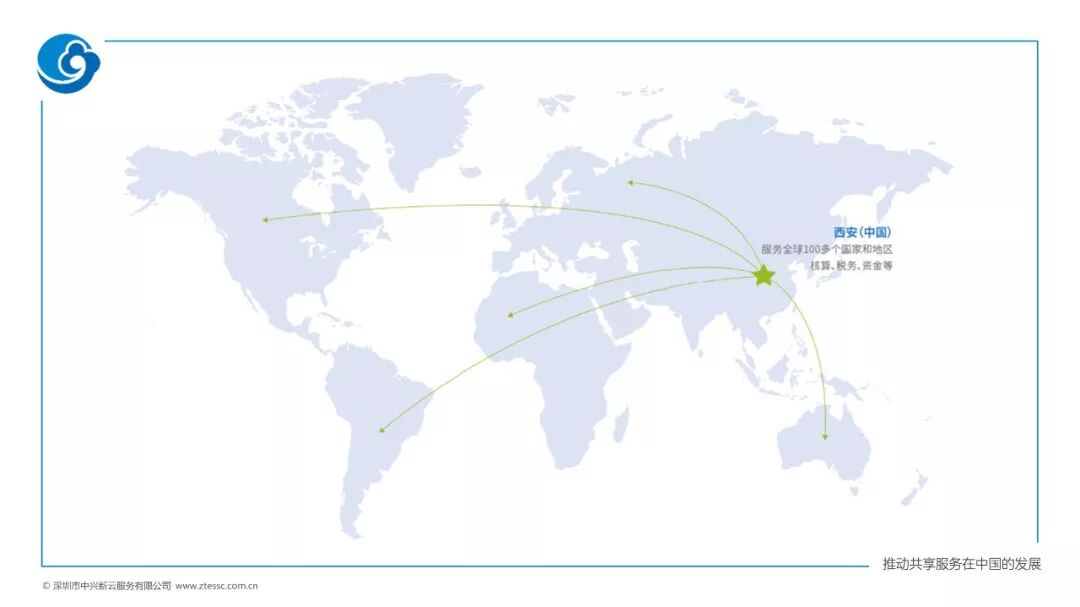
图5 中兴通讯全球财务共享服务中心示意图
央企财务共享服务中心的国际化部署还处于起步阶段,国内业务大多倾向于采用下级单位单独建立的模式(占比65%),也有部分企业在国内建立了区域型共享服务中心。 总体来看,央企集团内部存在多个共享服务中心,为了实现不同中心之间的统一与协调,总部需要统一进行管理。这种战略布局可以在一定程度上保证流程的标准化和运营的协调,但对规模效应的进一步发挥存在制约。为更好地适应企业全球业务拓展,建立世界一流企业,央企建立财务共享服务中心可根据自身情况规划战略布局。
服务范围
随着共享服务中心标准化程度不断提高、运营管理体系不断规范,其服务范围会逐渐扩大至企业集团大多数分子公司和分支机构,甚至对外部机构提供服务。SSON《2019年全球共享服务行业报告》显示,32%的共享服务中心服务范围是区域,37%的共享服务中心服务范围是全球,基本上覆盖了集团在全球范围内大多数分支机构和分子公司。而在已建立财务共享服务中心的央企中,65%的企业选择下级单位单独建立的模式,仅覆盖集团国内的部分单位,全球覆盖范围较小。
职能范围
相对企业的其他职能而言,财务工作更容易进行标准化和流程化,因此最早的共享服务集中于财务职能,后来逐渐延伸拓展至其他职能。根据ACCA、中兴新云与上海财经大学联合发布的《2018年中国共享服务领域调研报告》,41.6%的企业期望在未来拓展共享服务中心的职能,发展多职能共享服务中心。如通用电气(GE)全球运营中心涵盖财务、采购、海关、设施管理、薪酬、人力资源运营等。
中央企业共享服务中心的职能主要集中于财务,仅有一小部分建立了多职能中心 ,如中石油、中国宝武的共享服务中心提供财务和人力资源共享服务;中石化的共享服务中心提供财务、人力资源和IT共享服务。
选址
财务共享服务中心的选址与企业建立目的、战略布局相契合。在建立初期,企业出于对财务管控的考虑,会选择靠近总部的地区。而运营成熟后,企业会优先考虑人力成本、人才供应、信息技术、语言、时差等因素。根据ACCA、中兴新云与上海财经大学联合发布的《2018年中国共享服务领域调研报告》(如图6),外资企业侧重于考虑可接受的人力成本(50.7%)和接近服务对象时区、语言、文化(49.3%)。
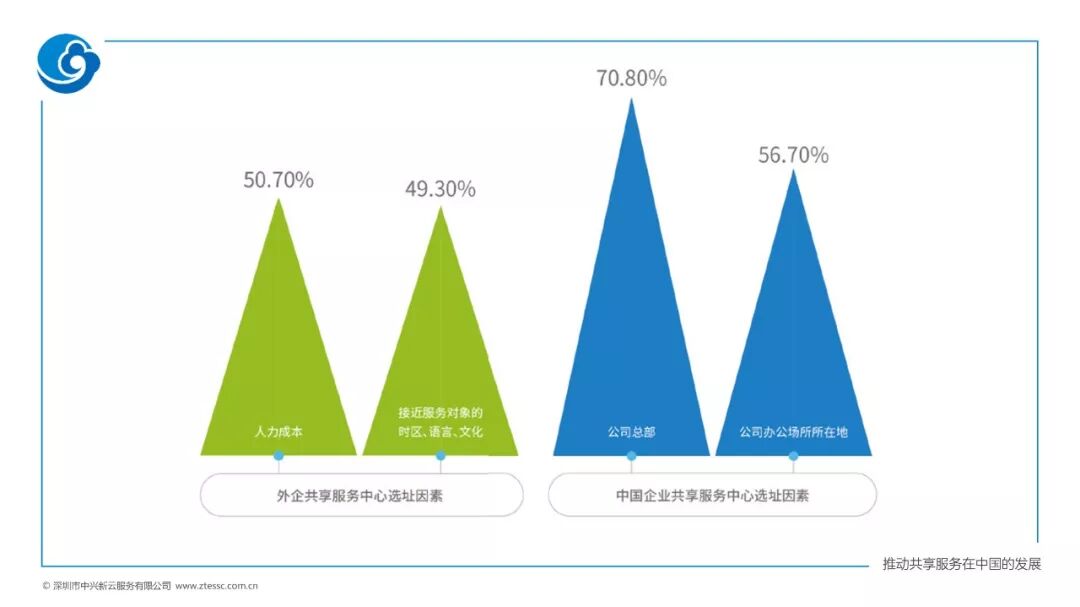
图6 外企与中国企业共享服务中心选址因素对比
比如,IBM、西门子(Siemens)、通用电气(GE)、ABB等主要考虑运营成本、人才供应,以及语言、时区和文化等,力求在提升服务质量、业务效率的同时,降低运营成本。而中国企业更多地考虑靠近公司总部(70.8%)或公司办公场所所在地(56.7%),便于总部管控。
大部分中央企业将财务共享服务中心建立在集团或下级单位所在地,便于依托公司后勤保障等综合资源,与外资企业追求成本利益而确定选址的初衷存在差异。
运营管理
财务共享服务中心上线运营并不是终点,建立长效优化机制,完善运营管理体系,才能使其成为企业创造价值的部门,进而促进企业完成财务转型。世界一流企业更关注财务共享服务中心的运营管理,采用大量管理工具进行评估和优化,包括六西格玛管理、质量管理、绩效管理等。施耐德(Schneider)应用质量管理和精益管理等对共享服务中心进行优化,致力于成为财务共享领域的领军代表;通用电气(GE)采用六西格玛管理、精益管理以及FastWork 等对共享服务中心进行运营优化,全面提升服务质量,保持国际竞争力。
央企共享服务中心运营时间较短,现阶段建立了质量管理、客户沟通等初步的运营优化制度,尚未构建全面成熟的运营管理体系。 但是,部分企业逐渐开始关注运营管理体系的完善。
实际上,基于成本与效率的持续追求,很多全球化企业将共享服务中心的运营工作外包给合适的BPO服务提供商,以获得进一步的业务增值。如飞利浦(Philips)在2007年将财务共享外包给印孚瑟斯(Infosys),由Infosys负责整合并运营其设置在波兰、印度和泰国的共享服务中心。
但是出于信息安全及管理控制方面的考虑,目前很多中国的大企业并没有将公司的财务流程进行外包,尤其是中央企业。随着财务共享服务模式的不断推广,企业财务职能划分越来越明确,岗位任务定义越来越清晰,财务共享服务的外包化将可能成为未来的发展趋势,将标准化和规范化的业务流程外包给第三方,保留附加值更高的部分在企业内部,以获得更大的经济效益。
*更多世界一流企业对标分析案例,可在报告中阅读。
上期解读:2019报告解读(一)| 中央企业建立财务共享服务中心的概况
下一期,财务云将带来《2019中国共享服务领域调研报告》系列解读之三:中央企业财务共享服务中心实施难点与建议。