2022年3月31日,“2022中国财务云创新大会·云端峰会”顺利举办。本次峰会由中兴新云主办,围绕“财务新发展——世界一流财务管理体系政策解读”这一主题,研讨政策要点、提出下一步行动建议,吸引了5000余位财务同仁线上观看。
中兴新云事业部总经理黄仁芬 女士出席本次云端峰会,分享主题发言——从经验主导到数据驱动,打造智能前瞻的财务数智体系。
我们整理了现场发言视频和文字内容,以飨读者。
从经验主导到数据驱动
打造智能前瞻的财务数智体系
*本文正文5301字,预计阅读时间13分钟
屏幕前的各位财务同仁,大家好!非常高兴今天能够在云端跟大家分享和探讨世界一流财务管理体系这个主题。我今天分享的内容是:从经验主导到数据驱动,打造智能前瞻的财务数智体系。

财务数字化变革从经验主导到数据驱动
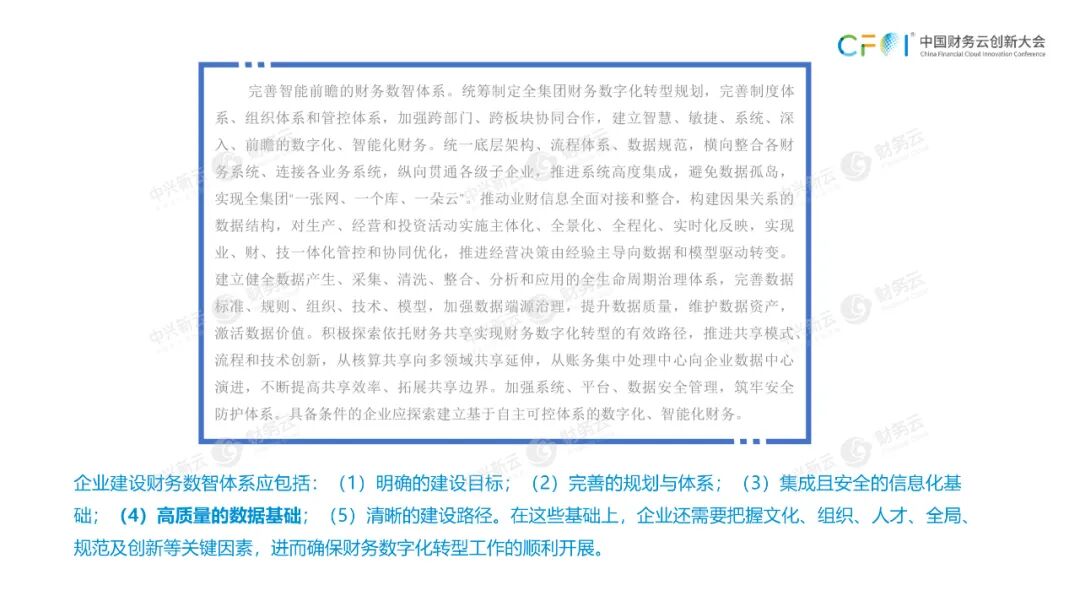
国资委近期发布了《关于中央企业加快建设世界一流财务管理体系的指导意见》。文件提出中央企业应“完善智能前瞻的财务数智体系” ,为我们明确了建设目标、规划体系、数据基础、建设路径等,并提到企业的文化、组织、人才等关键因素。今天我主要从数据驱动的角度谈一下,如何建立智能前瞻的财务数智体系?
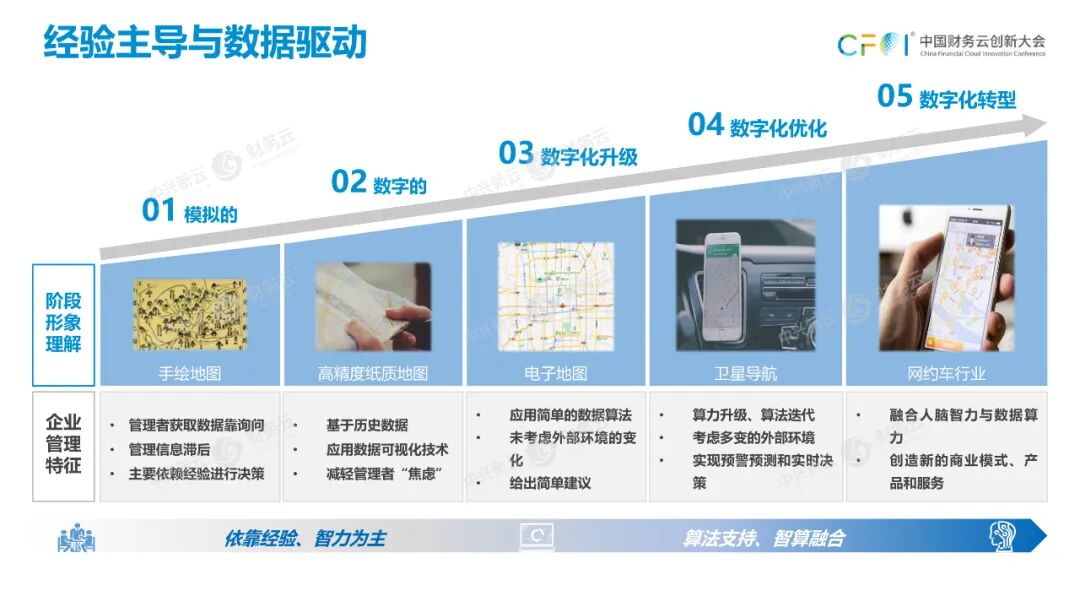
首先,经验主导和数据驱动是什么?我们以出行和地图为例,早期的出行靠的是人工手绘地图,所呈现的内容仅仅是对地形等情况粗略的描述,需要依赖经验和感觉进行决策;后来出现了高精度的纸质地图,与手绘地图一样,它依然是基于历史的数据,没有考虑外部环境的变化影响;在纸质地图的基础上又出现了电子地图,开始应用了简单的数据算法,但只能给出简单建议,依然没有办法实现预警和预测;随着算力升级和算法迭代,卫星导航的应用实现了帮助人们预警、预测和实时决策;出行发展到现在,诞生了网约车行业,网约车的地图,是数字孪生,创造了一个新的商业模式,提供产品和服务,这就是经验主导与数据驱动的区别。
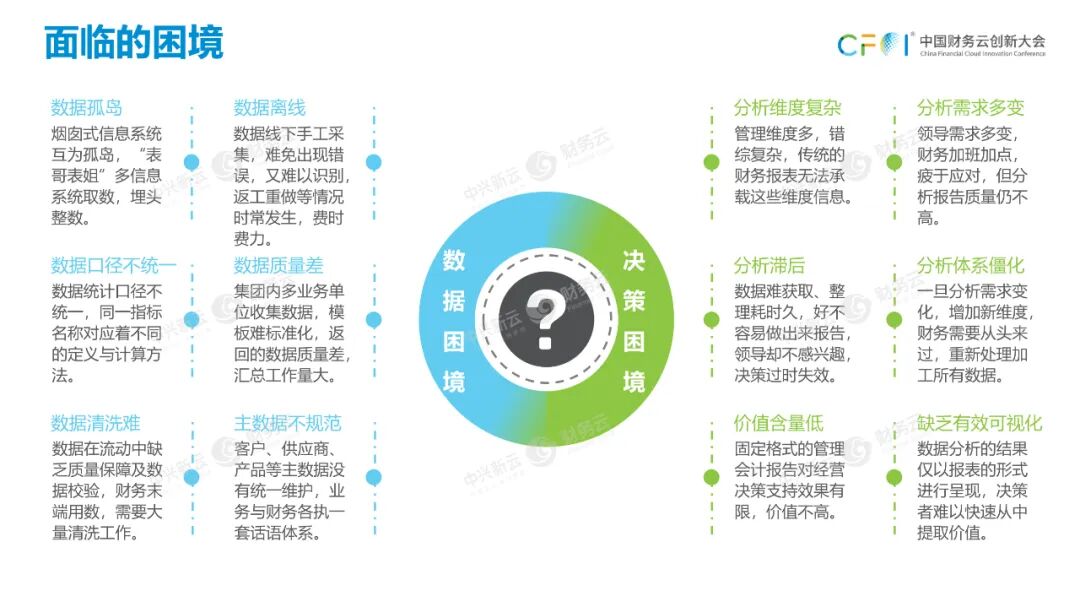
企业在数字化转型中会面临很多困境,可以概括成两类 :
第一类是数据困境。 比如数据孤岛 的问题,以一家建筑施工行业的集团企业为例,他们前端有一个非常完善的项目管理系统,业务数据管理得很好,但这些数据都在业务部门使用,财务没有工具或方法充分利用起来,这就形成了业务数据的孤岛。数据口径不一致 的问题,曾经有企业的财务总监跟我沟通时谈到,业务部门统计的收入是产值的概念,但财务部门的收入概念是按照会计准则严格定义的,这就导致业务和财务的数据口径不一致的问题,由此也给财务的工作带来了很多的困难。除此之外,数据质量差、数据清洗难、主数据不规范、数据离线 等都是我们可能会面临的数据困境。
第二类是决策困境。 包括分析维度复杂 ,企业的经营分析涉及到方方面面的数据,以一家汽车行业的央企集团为例,它的业务遍及全国,要统计分析在各区域设立的销售点位、完成的销量、创造的GDP和就业岗位等,数据维度非常复杂,是无法通过传统的财务报表来实现的。第二个问题是分析需求多变 ,我们有一家大型企业集团客户,这几年业务发展得非常迅速,组织结构也经历了几次大的调整,最开始是在全国按照地域划分四大事业部,后来因规模扩大,四大事业部变成了八大事业部,在调整过程中就涉及到原来按照四大事业部进行的数据分析,必须按照新的八大事业部重新进行拆分,这是第一次大的变革;第二次大的变革是把按地域划分的八大事业部拆成了按行业去划分,这又遇到了新的难题——整个数据分析的需求和框架都要重新搭建,这给财务的决策支持工作和数据整理工作都带来了非常大的困难。此外,还有数据分析滞后、分析体系僵化、报告价值含量低、缺乏有效可视化 等问题。
财务数字化转型从财务走向财经
在数字化时代下,企业应该怎么做才能真正实现财务数字化转型?我们认为要把数据科学的概念引入到财务领域,从而实现从财务到财经职能的大飞跃。
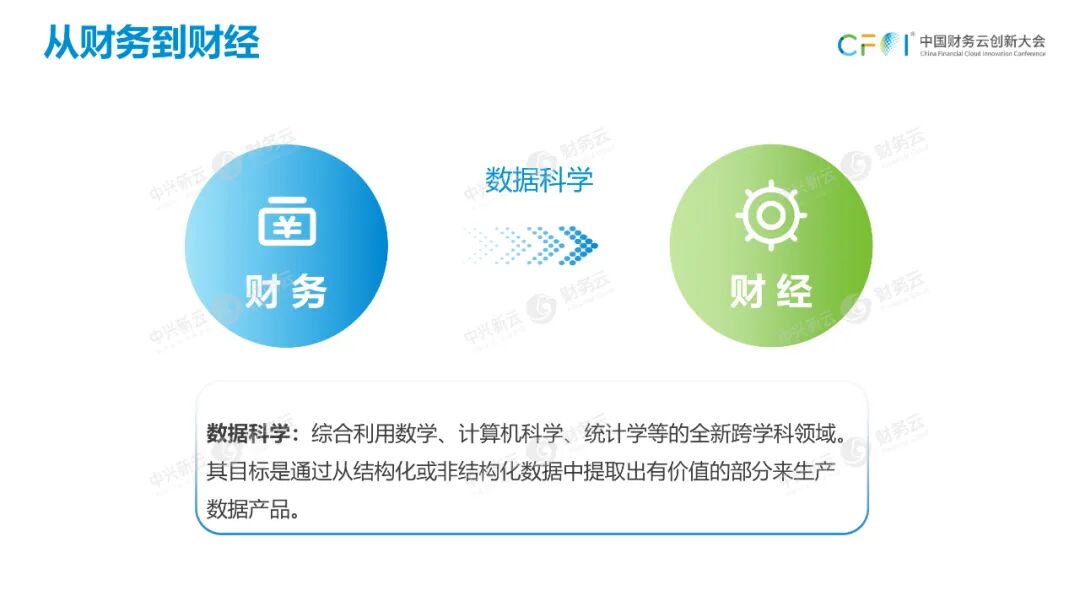
数据科学其实是一门利用数学、计算机科学、统计学等全新的跨学科交叉的领域,主要是从结构化和非结构化的数据中提取出有价值的部分来生产数据产品。那什么是从财务走向财经?“财”是财务的天然职能,“经”是财务基于业务需求对业务活动提供数据和算法,从而发挥支持职能。从财务走向财经,就是在财务纵深发展专业能力的基础之上,用数据和算法赋能业务持续增效与稳健运营,驱动业务与管理决策,支撑企业的经营发展。
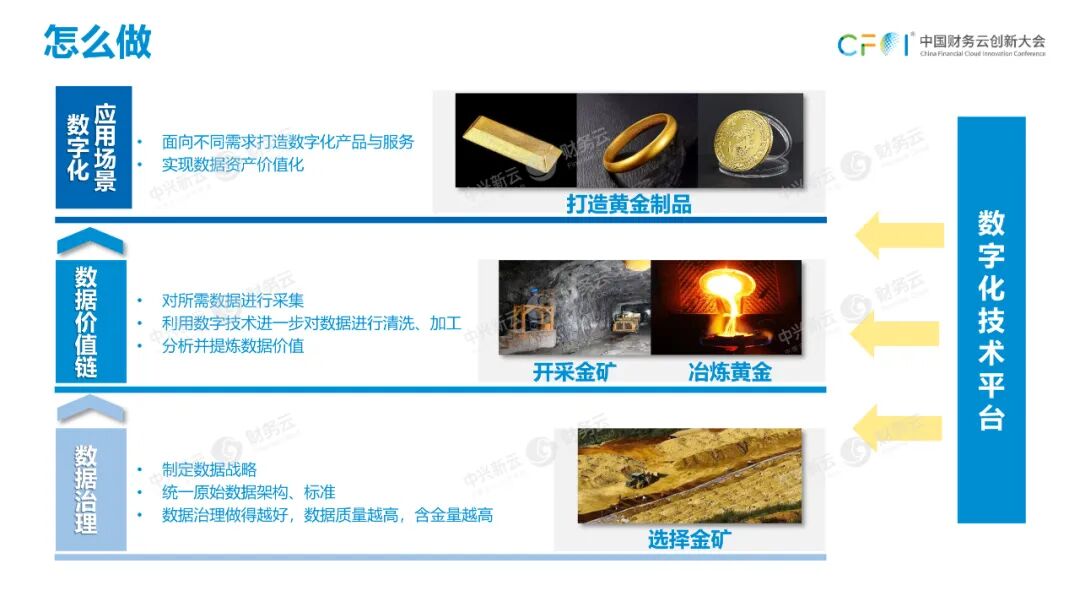
数字化转型具体应该怎么做呢?以打造黄金制品为例,可以分为三步 :
- 第一步是找到金矿,金矿的含金量越高,才能打造出纯度高的黄金制品,相当于数据治理 ,数据质量越高,才能够挖掘出越多的价值,这是从财务走向财经的第一步。
- 第二步是对金矿进行开采、冶炼,相当于我们要通过数据价值链 对所需的数据进行采集、清洗和加工,从而分析、提炼出数据的价值。
- 第三步是要打造黄金制品,黄金使用场景不同决定了冶炼过程中使用的技术手段也不一样,所以面向不用的数字化应用场景 ,要注重数字化技术工具的使用和平台的选择,这决定了我们能否最大化地发挥数据价值链的作用。
(一)数据治理
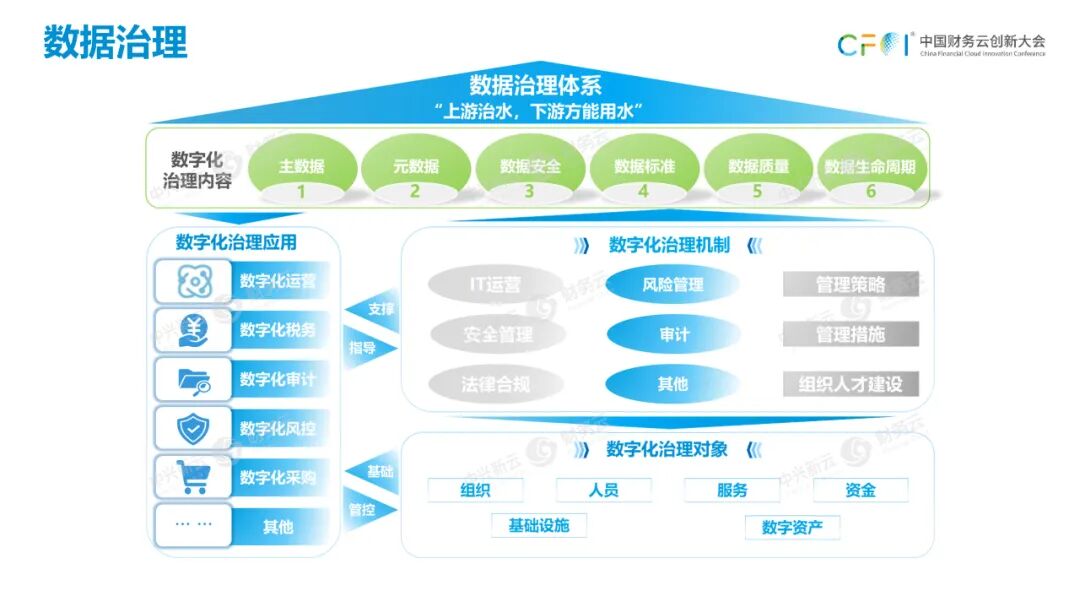
在数字化过程中,数据治理是一个非常复杂且长期的过程,它包含了对企业主数据、元数据、数据安全、数据质量等一系列治理的内容,同时还涉及到企业方方面面的治理机制和管理机制,需要企业组织和人员配合等多方面协同,才能完整地进行数据治理。
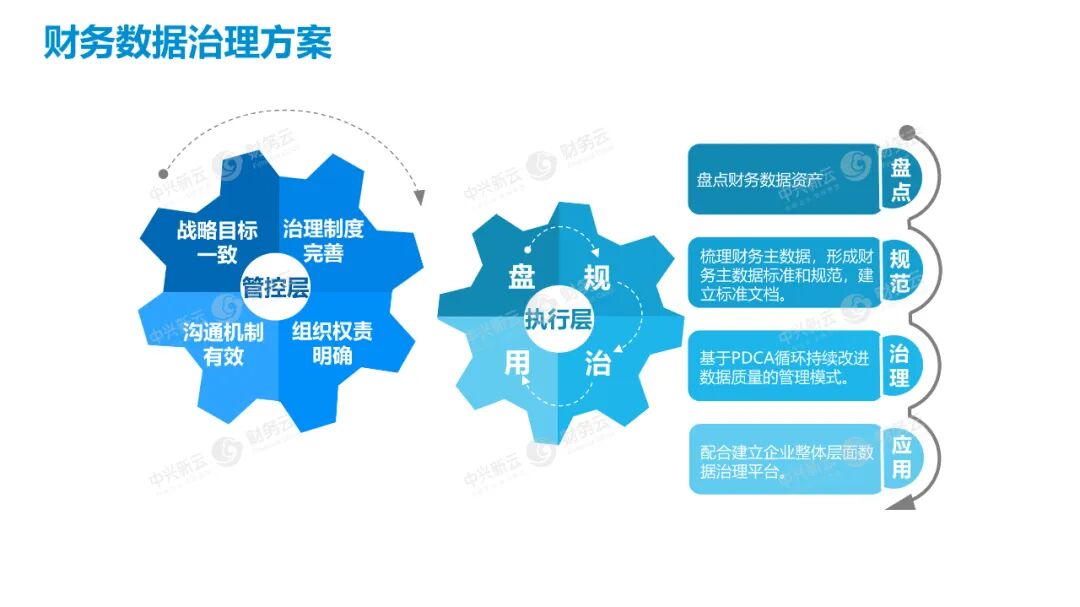
财务数据治理是企业数据治理中非常重要的环节,财务部门汇聚了企业从前端业务到后端财务管理的大量数据,因此,财务数据往往是企业整体数据治理落地实践的 “首个试验基地”,同时,财务数据的整体情况反映着企业数据的整体治理水平,是验证数据治理有效性的切入点。
- 从管控层的角度来看 ,要制定财务数据治理的战略目标、治理机制、沟通机制以及组织权责;
- 从执行层的角度来看 ,要包括数据的“盘、规、治、用”,即做好数据资产的盘点与数据规范的梳理,并且此基础之上应用制定的规范进行数据治理,最终再融合到企业整体的数据治理的平台上完成最后的实施和应用。
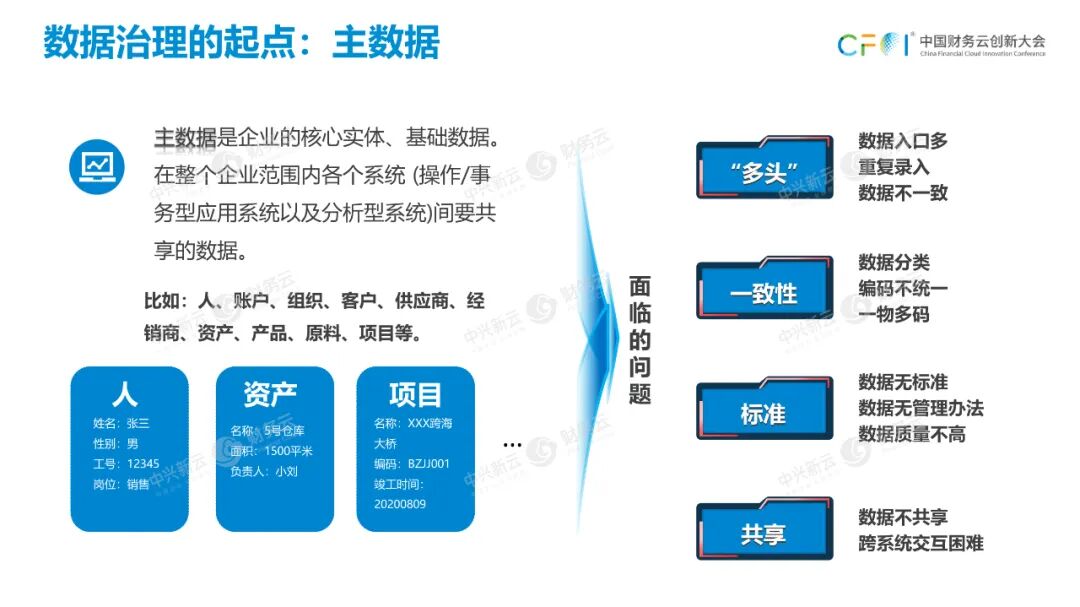
虽然数据治理工作千头万绪,但它的起点是主数据,主数据其实就是企业的核心实体、基础数据,是在整个企业范围内各个系统间要共享的数据。从财务视角看,企业主数据分为两大类 :
- 第一类是财务管理的主数据 ,涉及到核算、资金、税务等影响财务基础和核算质量的一些数据;
- 第二类是财务推动的主数据 ,这一部分虽然不由财务负责管理,但是会对财务产生影响,财务需要积极协调、推动其他部门管理。
(二)数据价值链
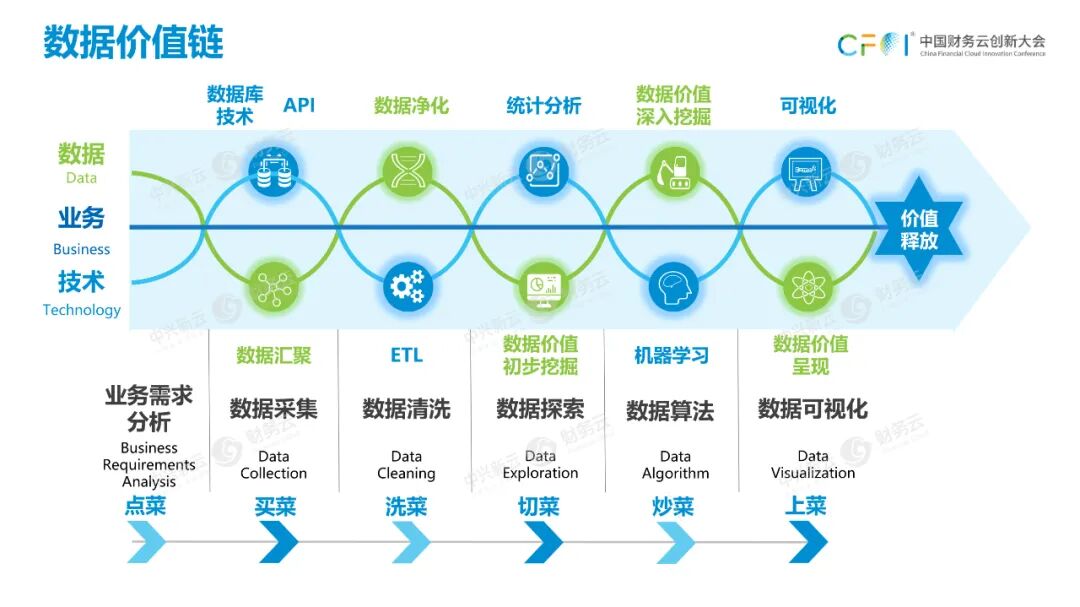
数据价值链“三大要素”包括:数据、业务、技术 ,数据是数据价值链的原材料;业务是数据价值链的服务对象,数字化转型要实现“一切数据业务化,一切业务数据化”;技术是整个数据价值链的承载与实现工具。
数据价值链包括“六大步骤”,分别是业务需求分析、数据采集、数据清洗、数据探索、数据算法和数据可视化 。
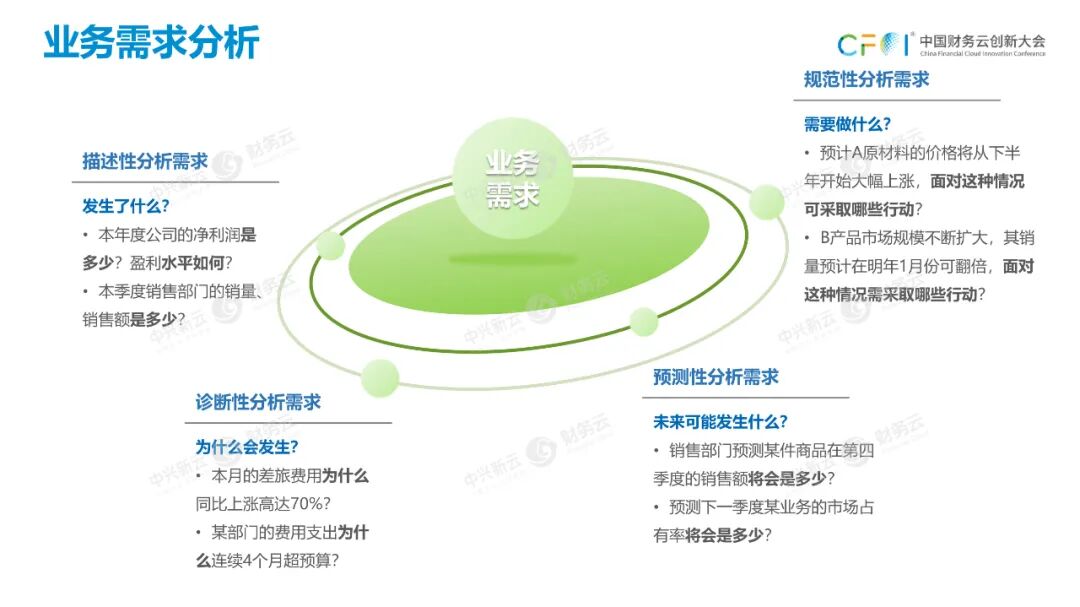
第一步:业务需求分析
业务需求分析是数据价值链的起点。根据经营管理需要,企业业务需求可分为四大类:描述性分析需求、诊断性分析需求、预测性分析需求、规范性需求分析 。不同类型的需求,决定着不同的价值导向以及后续不同数据的采集范围、分析方法等。
第二步:数据采集
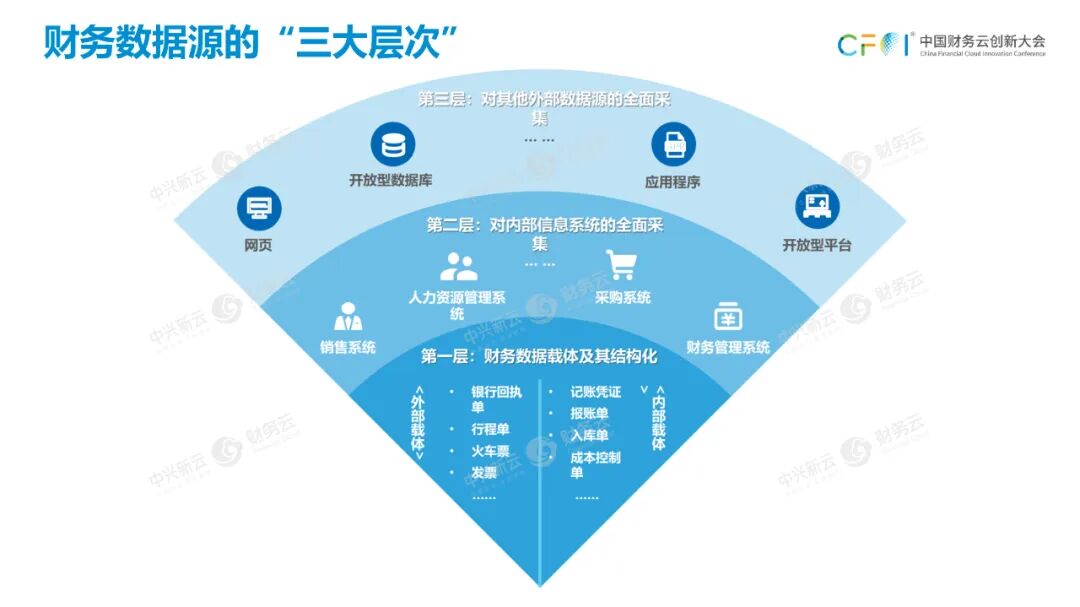
从财务的视角来看,采集的数据源可分为三大层次 :
- 第一层是财务数据载体及其结构化数据 ,简单来说就是传统财务核算需要的一些数据,包括银行回单、火车票、行程单、发票、记账凭证、入库单等,财务数据载体作为交易发生的“证据”,也是财务部门开展财务核算工作的重要依据;
- 第二层是对内部信息系统的全面采集 ,财务要从财务会计的职能向外扩展到企业经营管理,要深入研发、采集、销售等业务环节,广泛采集各系统中的结构化数据,集成企业内部的数据资源;
- 第三层是对其他外部数据源的全面采集 ,财务的视角不仅要关注企业内部,也要转向外部,收集企业信息体系范围外的其他数据,如客商情况、市场竞争态势、行业发展形势等,建立内外部数据网络。
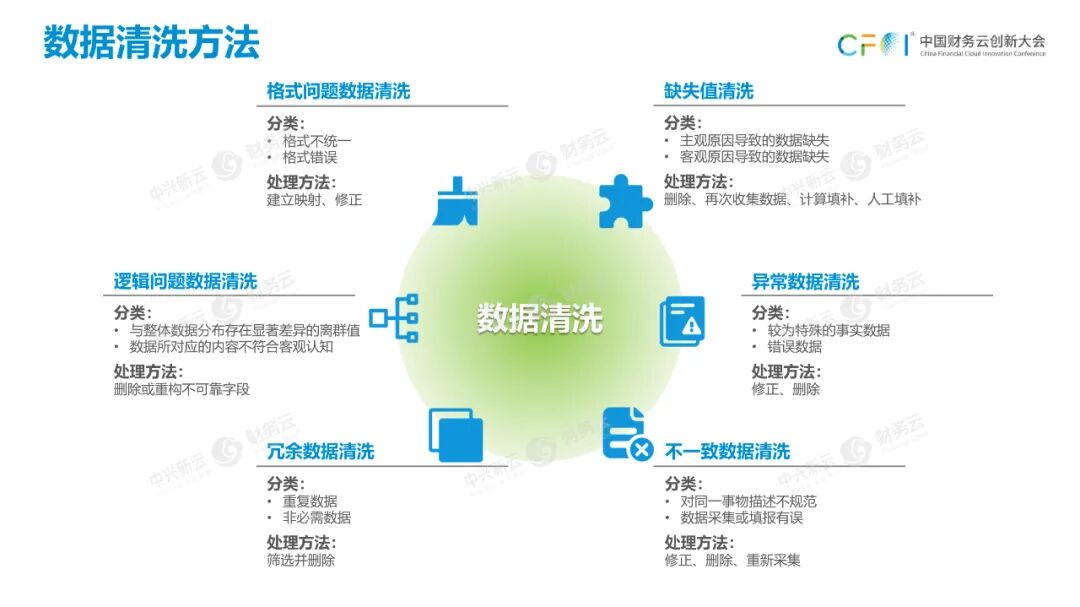
第三步:数据清洗
采集数据的下一步就是进行数据的清洗和加工,就像洗菜一样,不同的菜决定了清洗的方法是不一样的,针对不同的脏数据,要采取相应的清洗措施。
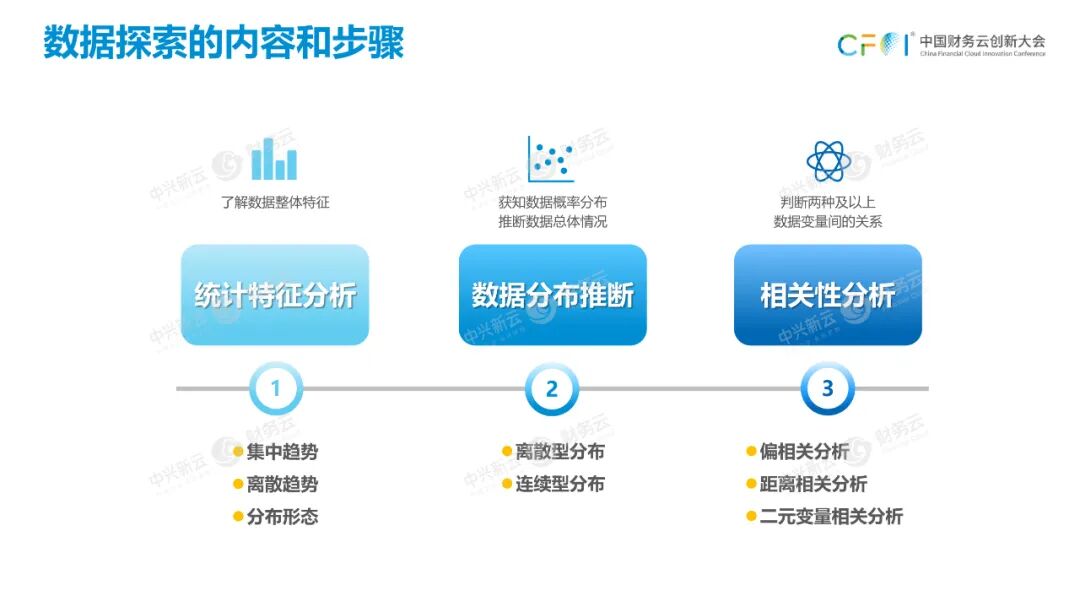
第四步:数据探索
数据探索是对数据的整体质量和特征进行初步的分析和推断,比如我们采集到很多合同数据,初步分析合同金额后发现大部分金额集中在300万-500万,并且发现每年年底的合同金额都会比前几个月有显著的上升,经济越发达的省份,合同的总金额会越大,这个过程其实就是在做初步的数据探索,简单来说,数据探索是数据价值链中对数据初步分析的环节。
第五步:数据算法
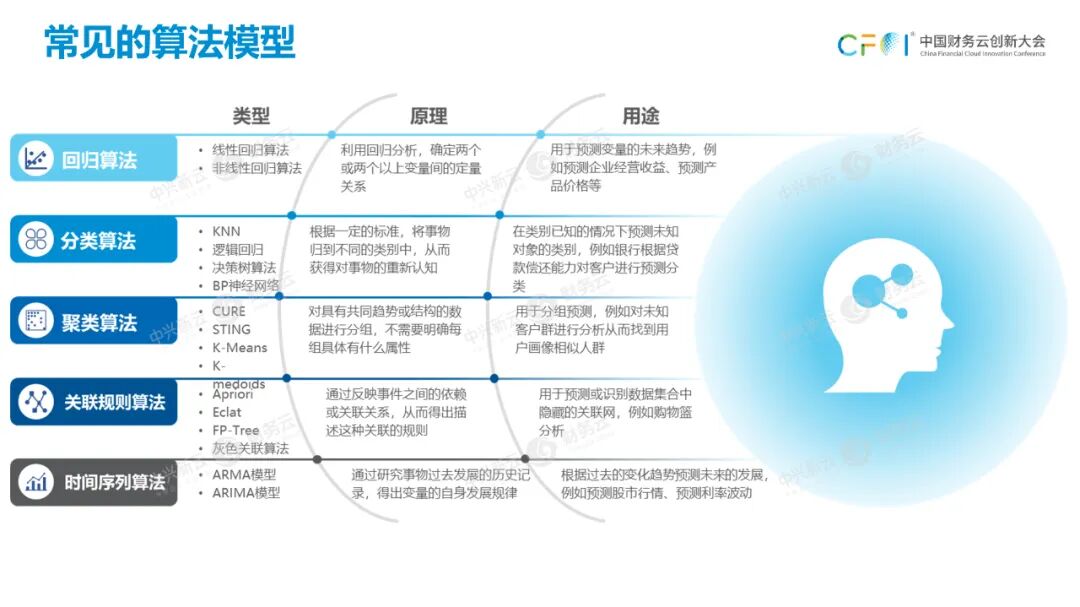
数据探索完下一步是进行算法和模型的搭建,数据算法作为数据价值链的核心,与数据探索共同发挥着数据分析的关键作用。算法可以理解为一定的计算规则,通过计算规则把符合要求的数据处理后得到我们所需要的数据结果,从企业经营管理的角度来看,算法是依据企业经营管理的思路,输出符合企业经营管理方式的思路和方法,常见的算法模型包括回归、分类、聚类、关联规则、时间序列 五类。
会计本质上也是一种算法。传统财务算法构建在会计恒等式和会计科目上,“资产=负债+所有者权益”,因此“有借必有贷,借贷必相等”。随着经济业务的发展,对财务会计的含义有了更深层次的要求,在会计科目算法的基础之上,增加了客商、部门、员工等核算维度,这是传统的财务算法。随着企业管理的快速发展,财务的职能从核算扩展到管理会计的职能,比如税务风险预警、预算管理模型的搭建,这些都是财务通过经营过程中采集到的内外部数据,帮助企业制定经营的算法,支持经营管理的“自动驾驶”。
第六步:数据可视化
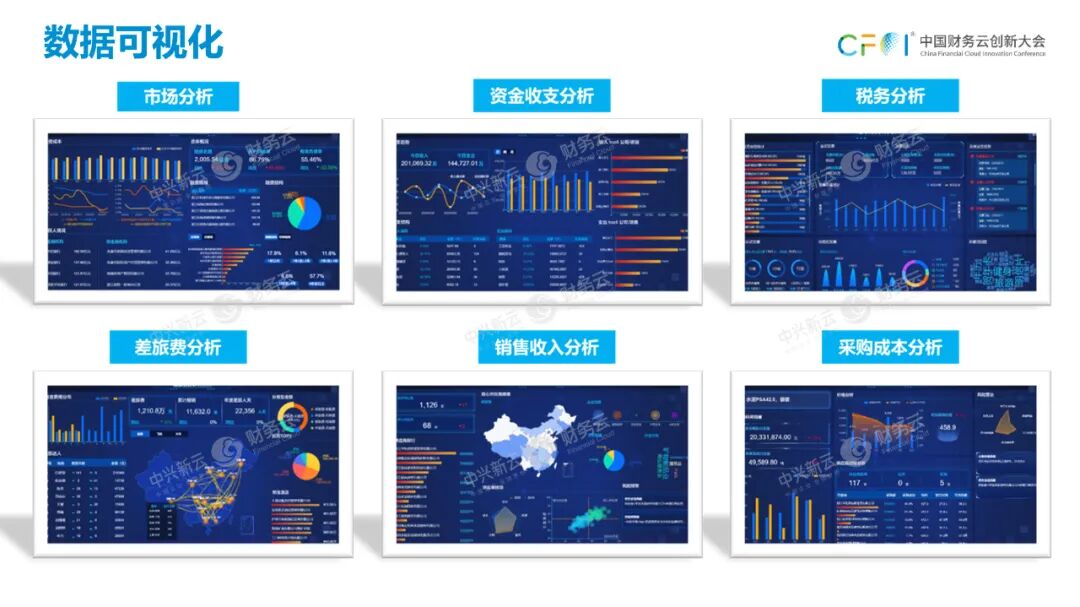
数据可视化是数据价值链的最终展示环节。在信息量爆炸的时代下,管理决策者需要有效的方法和工具来解读日益增长的数据,就像同样的一道菜,在路边的小店随便装在普通的盘子里,或是把菜精心地进行摆盘放在五星级大酒店,最后呈现的价值也是不一样的。
(三)财务数字化应用场景
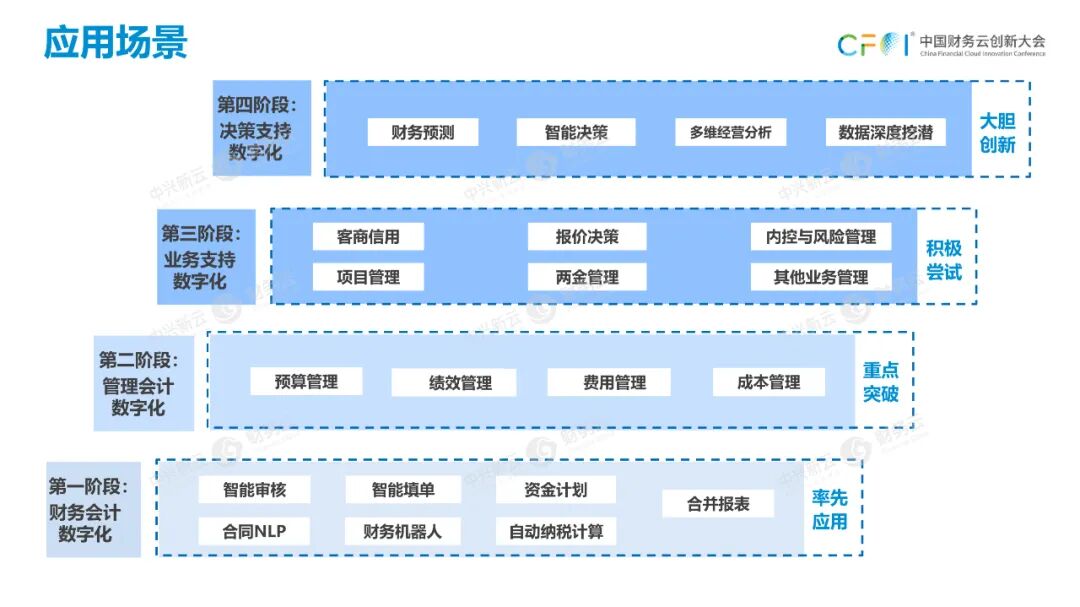
不论是数据价值链还是数据治理,最终都是要面向不同应用场景打造数字化产品与服务,具体可以分为四个阶段的应用场景:财务会计数字化、管理会计数字化、业务支持数字化、决策支持数字化 。
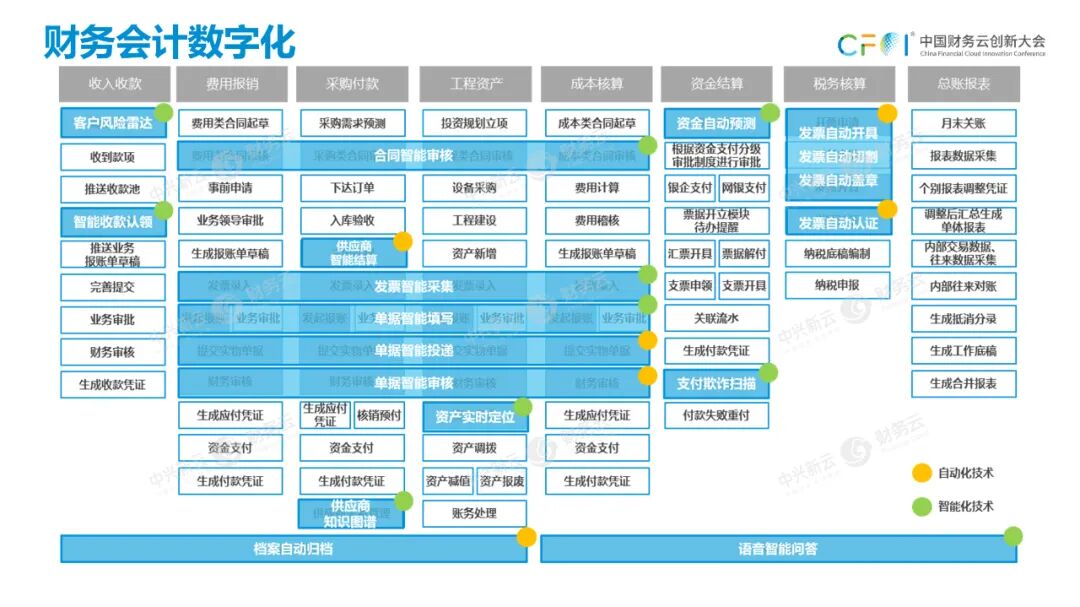
第一阶段是财务会计数字化。在传统财务会计的职能之上,利用自动化、智能化的手段,提升财务工作质量与效率,同时扩大数据采集范围,为更深入的数字化应用提供数据基础。 从财务的八大流程来看,有很多环节可以应用自动化、智能化的技术,比如单据智能投递、智能审核、智能收款认领等。
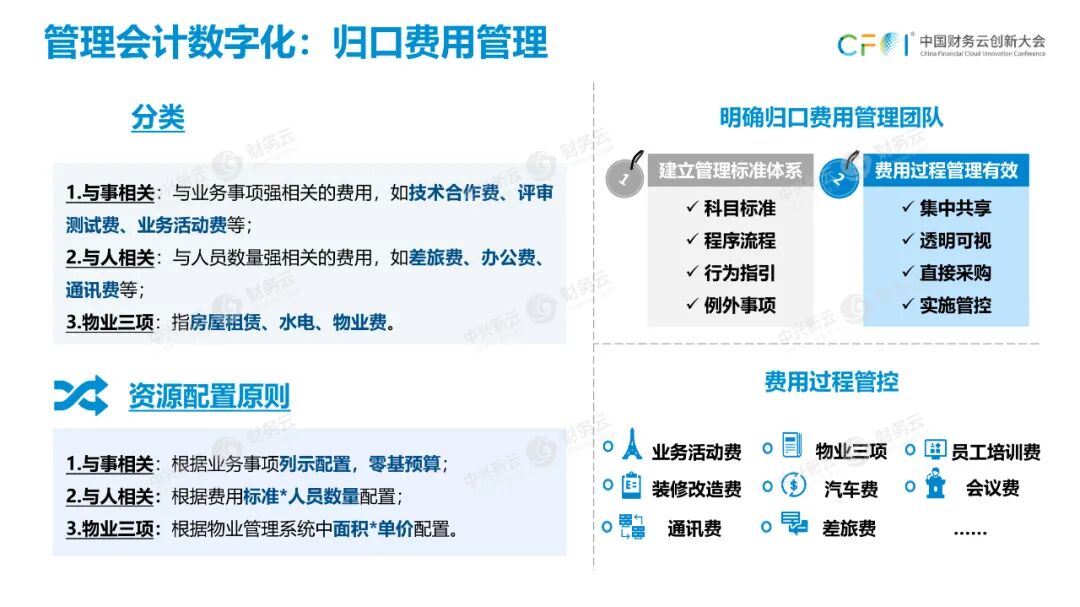
第二阶段是管理会计数字化。在财务会计的基础之上,通过系统性规划、控制、评价与决策过程,发挥财务管理职能并提升管理效能。
传统管理会计数字化面临两大类痛点,第一类是财务缺乏数据的分析模型,第二类是受限于数字技术的发展,导致数据没有实现广泛采集及高质效运营,以费用管理为例,在数字化的模式下,首先搭建起整体的费用管理模型或思维框架,要明确费用的分类,在分类的基础之上明确每一类费用的归口管理部门,建立整个费用管理分析框架,在管理框架基础上搭建详细的数据模型,进行数据采集。这个过程中信息系统技术和大数据技术的应用帮助我们扩大数据采集的范围,使管理会计的价值得到更大发挥。
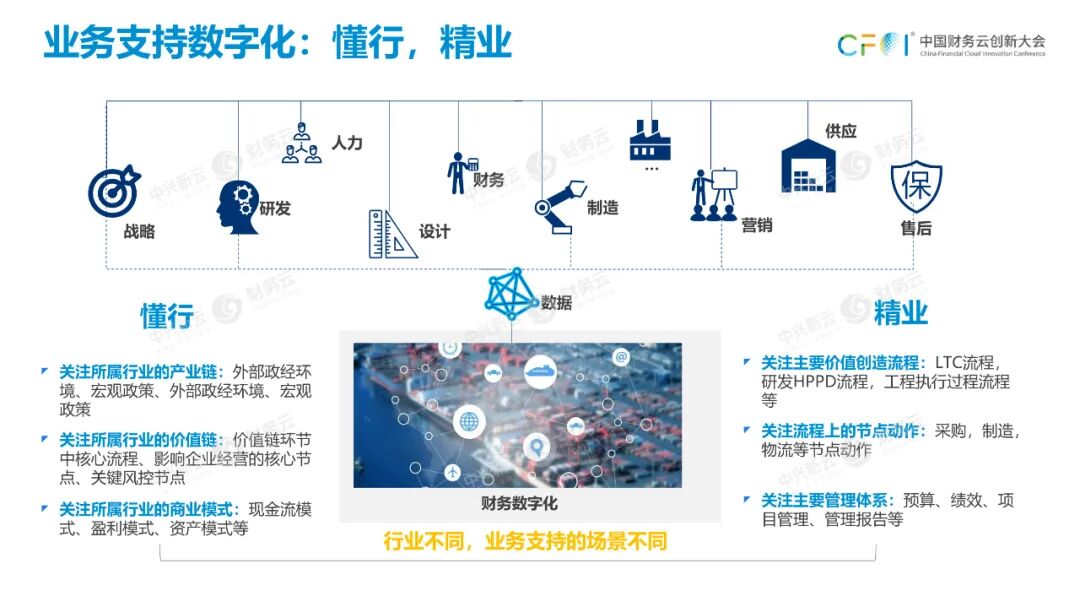
第三阶段是业务支持数字化。这是财务走向财经的重要一步,真真正正突破了财务基本职能的范畴,把财务对企业的价值延伸到了企业生产、销售、研发的每一条价值链中。
想做好业务支持数字化,可以用四个字来概括:懂行、精业 。“懂行” 是指关注行业所属的产业链、价值链、商业模式;“精业” 是指精通企业主要的价值创造流程,以及流程上的每个节点和管理体系,所属的行业不同,业务支持的场景也不同。 以研发和生产制造类企业为例,在企业运营的五大业务流程,共梳理出35个主要流程节点,在其中挖掘出22个业财交互点,针对每个业财交互点,财务支持的场景也是不同的。比如针对客户选择场景,我们就需要收集客户的基本数据,通过对客户的内外部数据收集对客户进行品质、能力、资本等全面的资信评级,评估客户的财务能力、支付意愿风险等,在此基础上明确对该客户的信用政策。
第四阶段是决策支持数字化。 这是大数据时代赋予财务的全新职能,通过算法和算力的武装提升财务对企业战略决策的支持作用。举个例子,当企业面临国内市场饱和、国际市场竞争加剧等问题时,迫切需要寻找新的业务增长点,在这个过程中涉及到对新产业的市场环境、竞争结构、投资情况等因素的了解,就需要财务搭建一系列分析模型来支持企业战略规划与决策。
(四)数字化技术平台
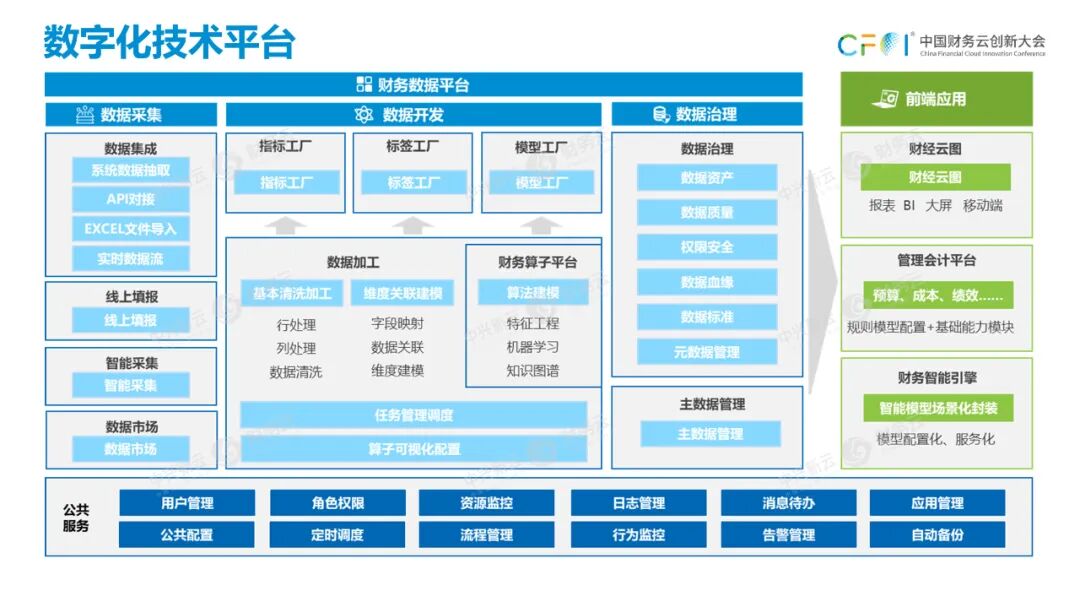
数字化技术平台是财务数字化落地实施的核心要素,支持着数据治理与数据价值链的过程实现, 以制造黄金制品的过程为例,在寻找金矿的时候,是凭借经验还是借助探测设备?在挖矿的时候,是用的铲子还是大型挖掘设备?在冶炼的过程中,是用原始的手工冶炼技术还是现代全新的自动化冶炼技术?这些对最后形成什么样的成品有非常重要的影响。
数字化技术平台由财务数据平台与前端应用平台构成。财务数据平台能够实现企业内外部数据的治理、采集、加工与建模,提供数据服务。而前端应用是承接财务数据平台的运算结果,形成可视化展现,帮助企业决策和运营。
在分享的最后,我想给大家分享两句话,也是中兴新云《财务数字化白皮书——从财务走向财经》结尾的两句话“明者因时而变,知者随事而制”,希望在数字化时代,每位财务人员都能集聚数据力量,把握数字化先机!
我今天的分享就到这里,谢谢大家。
网页端可访问:https://zez.h5.xeknow.com/s/1zXKBF